

CIAP – Apuração de Saldo (10074)
Versão 11.001.001 Autora: Janine de Cássia Heinz Moreira
O Controle do Crédito do ICMS do Ativo Permanente, mais conhecido pela sigla CIAP, é o controle utilizado para legalizar o crédito de ICMS decorrente das aquisições de mercadorias destinadas ao ativo imobilizado que estejam ligadas a produção e/ou comercialização de mercadorias ou prestação de serviços tributados pelo ICMS.
O CIAP foi criado para regulamentar o dispositivo da Lei que possibilita a todos os contribuintes de ICMS a apropriação do crédito nas aquisições que forem destinadas ao ativo permanente.
Segundo a orientação, o documento fiscal, referente ao bem do ativo permanente, deve ser escriturado no Bloco G da EFD ICMS/IPI, assim como os outros livros próprios
Forma de cálculo do CIAP
O crédito de ICMS deverá ser apurado realizando um cálculo de fator após dividirmos numa fração de 1/48 (um quarenta e oito avos) o valor total do crédito de ICMS, depois, deverá ser realizado o creditamento com os valores futuros nos próximos 48 meses
Valor total do crédito de ICMS do período ÷ 48 x (Valor total de saídas tributadas ÷ Valor Total das Saídas do período).
Vamos conferir um exemplo de cálculo?
Uma empresa com sede no estado do Rio Grande do Sul adquiriu, para seu ativo imobilizado, uma máquina para a fabricação de mesas do estado de Santa Catarina. Essa máquina foi adquirida a um valor de R$ 15.000,00, sendo destacado na nota fiscal o valor de ICMS no montante de R$ 1.800,00, aplicando-se a alíquota interestadual, que resultou em um DIFAL de R$ 1.097,56, bem como veio destacado o ICMS de R$ 280,00 de transporte.
Valor total do crédito de ativo imobilizado a ser apropriado:
ICMS destacado na compra: 1.800,00 + ICMS do transporte: 280,00 + ICMS DIFAL: 1.097,56 = 3.177,56.
Valor total de cada parcela de 1/48 (um quarenta e oito avos): R$ 3.177,56/48 = R$ 66,20.
Valores apropriados em cada um dos meses de acordo com as saídas tributadas da empresa:
Janeiro:
Valor das saídas ou prestações destinadas ao exterior: 15.000,00.
Valor das saídas ou prestações isentas ou não tributadas: 7.000,00.
Valor das saídas ou prestações tributadas: 68.000,00.
Valor total das saídas ou prestações: 90.000,00.
Cálculo:
68.000,00 + 15.000,00 (base de cálculo) / 90.000,00 (valor contábil) = 92,22% coeficiente.
66,20 (valor da parcela de 48 avos) * 92,22% (coeficiente) = 61,05 a ser apropriado no mês de janeiro.
Fevereiro:
Valor das saídas ou prestações isentas ou não tributadas: 2.000,00.
Valor das saídas ou prestações tributadas: 48.000,00.
Valor total das saídas ou prestações: 50.000,00.
Cálculo:
48.000,00 (base de cálculo) / 50.000,00 (valor contábil) = 96% coeficiente.
66,20 (valor da parcela de 48 avos) * 96% (coeficiente) = 63,55 a ser apropriado no mês de fevereiro.
Bloco G – EFD – ICMS/IPI
O bloco de registros dos dados relativos ao CIAP tem como objetivo demonstrar o cálculo da parcela do crédito de ICMS apropriado no mês que decorreu a entrada de mercadorias destinadas ao ativo imobilizado.
Registro G001: Abertura do Bloco G – Esse registro deve ser gerado para a abertura do bloco G, indicando se há registros de informações no bloco.
Registro G110: ICMS – Ativo Permanente – CIAP – Esse registro tem o objetivo de prestar informações sobre o CIAP, como: O saldo de ICMS do CIAP, o somatório das parcelas de ICMS passíveis de apropriação de cada bem ou componente, o valor do índice de participação da soma do valor das saídas tributadas e saídas para exportação no valor total das saídas, o valor de ICMS a ser apropriado como crédito e o valor de outras parcelas de ICMS a ser apropriado.
Registro G125: Movimentação de Bem ou Componente do Ativo Imobilizado – Esse registro tem o objetivo de informar as movimentações de bens ou componentes no CIAP e a apropriação de parcelas de créditos de ICMS do Ativo Imobilizado.
Registro G126: Outros Créditos CIAP – Esse registro tem por objetivo discriminar os demais valores a serem apropriados como créditos de ICMS de Ativo Imobilizado que não foram escriturados nos períodos anteriores, quando a legislação permitir.
Registro G130: Identificação do Documento Fiscal – Este registro tem o objetivo de identificar o documento fiscal que acobertou a entrada ou a saída do bem ou componente do CIAP.
Registro G140: Identificação do Item do Documento Fiscal – Este registro tem o objetivo de identificar o item do documento fiscal informado no registro G130.
Registro G990: Encerramento do Bloco G – Esse registro deve ser gerado para o encerramento do bloco G e indica o número total de registros existentes neste bloco.
CIAP – Apuração de Saldo
Para que o item do patrimonial seja incluído no cálculo do CIAP, basta estar cadastrado com a flag “Incluir no CIAP” marcada e conter uma nota fiscal vinculada informando valores totais do ICMS do bem do ativo imobilizado adquirido no período, incluído o valor do ICMS-ST, se for o caso, acrescido do valor do ICMS do frete e do ICMS referente ao diferencial de alíquotas.
Para realizar a apuração de saldo do CIAP deve-se acessar:
Módulo Patrimonial > CIAP > Apuração de Saldo (rotina 10074).
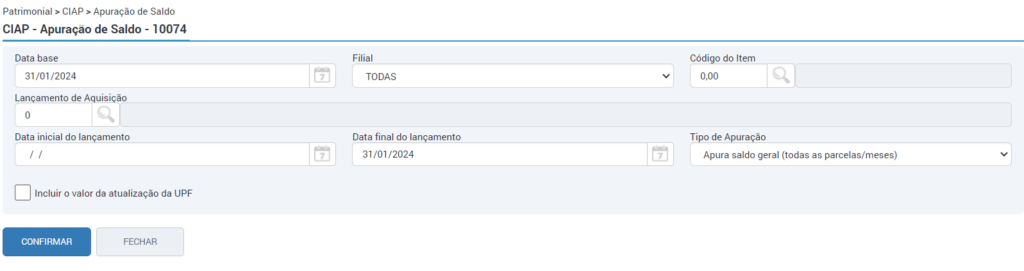
Os filtros disponíveis para apuração são:
- Data base: Informe até qual data será realizada a apuração do CIAP. Esta data deverá ser igual ao último dia do mês.
- Filial: Selecione todas as filiais ou uma filial específica.
- Código do item: Informe um código de item específico ou deixe o campo em branco para que seja efetuada a apuração de todos os itens incluídos no CIAP.
- Lançamento de Aquisição: Informe o lançamento de aquisição específico ou deixe o campo em branco para que seja efetuada a apuração de todos os itens incluídos no CIAP.
- Data inicial do lançamento: Informe a data inicial do cálculo.
- Data final do lançamento: Informe a data final do cálculo.
- Campo “Tipo de Apuração”: define a forma de apuração do CIAP:
- Apura saldo atual (parcela/mês atual): Selecione caso a apuração seja pelo mês e parcela atual.
- Apura saldo geral (todas as parcelas/meses): Selecione caso a apuração seja de todos os meses e de todas as parcelas.
- Flag “Incluir o valor da atualização da UPF”: habilite para atualizar o valor da Unidade Padrão Fiscal (UPF)
Após preencher os filtros clique no botão “Confirmar” para realizar a apuração de saldo do CIAP.
No ícone de notificações mostrará a apuração finalizada.