

Cálculo de Partilha de ICMS (1017)
Versão 11.002.001 Autora: Tanaísa da Silva Bratz
Para que o Solution ERP efetue o Cálculo da Partilha de ICMS, há algumas regras para a serem seguidas. Acesse a rotina:
Módulo CRM > Cadastros > Clientes (rotina 7034):

- O Endereço do Cliente deve ser de outra UF, diferente da UF da empresa/filial;
- No campo Tipo de Contribuinte Estadual, este deve estar configurado como Consumidor Final, Produtor Rural e Contribuinte Consumidor Final;
- No campo Indicador de IE, este deve estar configurado como “Não contribuinte” (se forma Consumidor Final) ou “Contribuinte de ICMS” (se for Produtor Rural e Contribuinte Consumidor Final).
Módulo Fiscal > Cadastrar > Tributações ICMS (rotina 1017):
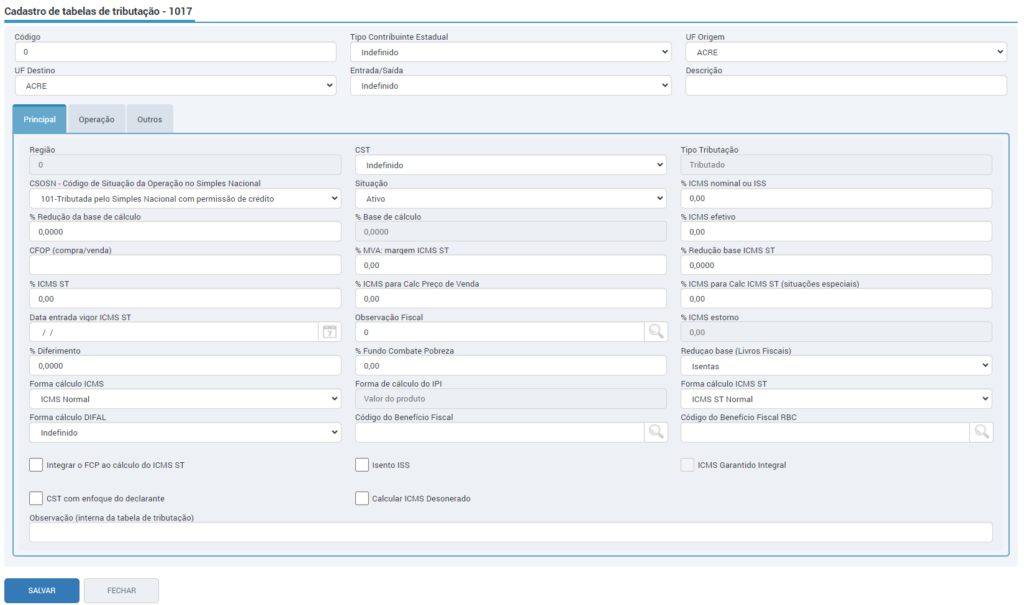
- Na Tabela de Tributação da NF-e, o campo “Forma cálculo DIFAL “ deverá estar configurado com a opção “DIFAL Normal”, também chamado de “Difal por Fora” ou “Difal por Dentro”. Caso este campo esteja com a opção “Indefinido”, não será efetuado o cálculo mesmo que as demais regras sejam atendidas. A principal diferença entre esses cálculos está relacionada ao valor do imposto pago pelo contribuinte no final.
- Difal por Fora: Utiliza o cálculo base única (por fora), o valor do DIFAL incide apenas sobre o valor da mercadoria ou serviço vendido. Fórmula: DIFAL = Valor da Operação * (Alíquota interna – Alíquota interestadual);
Exemplo de cálculo do DIFAL por Fora:
Substituindo por valores numéricos então será:
DIFAL = 100 * (0,18 – 0,12)
DIFAL = 100 * 0,06
DIFAL = R$ 6,00
- Difal por Dentro: Com o cálculo de base dupla (por dentro), o valor do imposto é feito a partir do valor da mercadoria já com o imposto incluso, o que gera uma cobrança do imposto sobre o imposto, elevando o valor pago pelo contribuinte.
- A base de cálculo será única, devendo ser embutido no valor da operação a alíquota interna da Unidade Federada de destino e então calculado o ICMS devido para a origem (ICMS próprio) e o ICMS devido para o destino (ICMS DIFAL).
Exemplo de cálculo DIFAL por Dentro:
Valor da operação: R$ 1.000,00
Alíquota interestadual 12%: R$ 120,00
Base de cálculo do diferencial de alíquotas: R$ 880,00 (1.000,00 – 120,00)
Inclusão do ICMS na base de cálculo: 1.073,17 (880,00/0,82)
Alíquota interna 18%: R$ 193,17
Diferencial de alíquotas devido: R$ 73,17 ( 193,17 – 120,00)
Embutindo os 18% = R$1.000,00 / 0,82 = R$1.219,51 ICMS próprio: R$1.219,51 x 12% = R$146,34 ICMS para a UF de destino: R$1.219,51 x 18% = R$219,51 – R$146,34 = R$73,17.
O valor de R$73,17 referente ao DIFAL equivale à 6% de R$1.219,51 que é a base de cálculo única definida para esta operação.
Cálculo (ICMS e Difal partilha por dentro):
Valor do Produto – R$ 2,88
R$ 2,88/0,82=R$ 3,51
Base ICMS R$ 3,51 *12% R$ 0,42
ICMS – R$ 0,42
Partilha de ICMS
R$ 2,88/0,82= R$ 3,51 *18% = R$ 0,63 (Vlr ICMS destino)
R$ 2,88/0,82= R$ 3,51*12%= R$ 0,42 (Vlr ICMS Origem)
Partilha Destino: R$ 0,63-0,42= R$ 0,21 difal partilha
Cálculo (ICMS normal e Difal Partilha por dentro)
Valor do produto – rateios (caso tiver) – Vlr de ICMS = Resultado / 1 – (Alíquota destino/ 100) Base de ICMS “por dentro” = ???
Calculo do Difal:
Destino: Base ICMS “por dentro” x Alíquota Destino = Vlr de ICMS destino “por dentro”
Origem: Base ICMS Normal x Alíquota Origem = Vlr de ICMS Origem “normal”
Vlr de ICMS destino “por dentro” – Vlr de ICMS Origem “normal” = Vlr difal/partilha “por dentro”.
Exemplo:
Valor do produto: 2,88
Valor do ICMS próprio: 0,35
Alíquota Destino: 18%
Alíquota Origem: 12%
Calculo da Base do Difal:
2,88 (Vlr. Produto) – 0,35 (Vlr. ICMS) = 2,53 (resultado)
2,53 (resultado) / 1- (18% (Alíquota destino) / 100)
2,53 (resultado) / 1- 0,18
2,53 (resultado) / 0,82
Base de ICMS “por dentro” = 3,09
Calculo do Difal/ Partilha!
3.09 (Base por dentro) x 18% (Alíquota destino) = 0,56 (Vlr ICMS destino)
2,88 (Base normal) x 12% (Alíquota origem) = 0,35 (Vlr ICMS Origem)
0,56 (Vlr ICMS destino) – 0,35 (Vlr ICMS Origem) = 0,21 Valor do Difal/partilha.
Ou seja, das duas formas o Difal partilha apresenta o mesmo valor, a única diferença é o valor do ICMS próprio destacado na nota fiscal.
Em outra análise efetuada, que tratava da mesma situação, cujo cálculo é exatamente como o solicitado, porém, o Sefaz apresenta rejeição da nota conforme abaixo:
Produto: R$ 239,24 *7% = R$ 16,75 (ICMS Normal)
Difal
R$ 234,24/0,82 = R$ 291,76
R$ 291,76*18% – R$ 52,52
R$ 291,76*7% – R$ 20,42
Partilha R$ 52,52-20,42= R$ 32,10
Na rejeição diz o seguinte que está divergente, pois R$ 16,75-R$ 52,52 = R$ 35,77.
Desse modo, a forma correta de configuração e validação da nota abrange a configuração do ICMS e da partilha de ICMS com o cálculo por dentro.

- O Item vinculado na NF-e não poderá estar vinculado aos CST 10, 30, 60 ou 70;
- O Item vinculado na NF-e não poderá estar vinculado aos CFOP 5414,5415, 5451, 5501, 5502, 5504, 5505, 5554, 5657, 5663, 5666, 5901, 5904, 5905, 5908, 5910, 5911, 5912, 5914, 5915, 5917, 5920, 5923, 5924, 5934, 6414, 6415, 6501, 6502, 6504, 6505, 6554, 6657, 6663, 6666, 6901, 6904, 6905, 6908, 6910, 6911, 6912, 6914, 6915, 6917, 6920, 6923, 6924, 6934;
- Informado código ANP no cadastro do item, e o código informado não é nenhum dos códigos abaixo: 820101001, 820101010, 810102001, 810102004, 810102002, 810102003, 810101002, 810101001, 810101003, 220101003, 220101004, 220101002, 220101001, 220101005, 220101006.
- A emissão da NF-e deverá ser no Modelo Fiscal 55 – Nota Fiscal Eletrônica – NF-e;
- A NF-e deverá ser do tipo Saída.
Fórmulas de Cálculo DIFAL
A atual forma de cálculo do DIFAL por dentro foi renomeada para “DIFAL Por Dentro – Mesma Base de Cálculo”. E está vinculada a forma de cálculo DO ICMS “ICMS Por dentro=BC ICMS Normal/100%-alíquota).
Além desta mudança foram criadas duas novas fórmulas, o qual segue:
DIFAL Por Dentro – ICMS Deduzido da Base Origem
Nesta forma a base de ICMS de destino corresponde a Base de ICMS com redução (caso houver) menos o valor de ICMS aplicando o divisor ((100 – Alíquota Destino) / 100). A base de cálculo de destino corresponde a base de cálculo do ICMS sem redução. Seguindo a regra:
Alíquota Interestadual: 7% para estados de origem do Sul, Sudeste, exceto ES, destinado para outros Estados do Norte, Nordeste, Centro-Oeste e Espírito Santo. 12 % demais casos. Importada 4%
EXEMPLO 1:
Forma cálculo ICMS – NORMAL
ICMS – R$ 287.535,63*12% = R$ 34.504,28
DESTINO – R$287.535,63-R$ 34.504,28= R$253.031,35/(100-20,50/100)
R$ 253.031,35/0,795 =R$ 318.278,42
R$318.278,42 *20,5= R$ 65.247,08
ORIGEM: R$287.535,63*12% = R$ 34.504,27
DIFAL: R$65.247,08 – R$34.504,27= R$30.742,80
EXEMPLO 2
Forma cálculo ICMS – NORMAL ( PRODUTO COM REDUÇÃO DE BASE)
R$ 287.535,63*73,3333%= R$210.859,36
R$ 210.859,36*12% = R$ 25.303,12
FORMA DE CÁLCULO: DIFAL POR DENTRO ICMS DEDUZIDO DA BASE ORIGEM (produto com redução)
DESTINO – R$287.535,63-R$25.303,12= R$262.232,51/0,795 =
R$ 329.852,21 * Redução de Base: 0,463158 (alíquota BA-BA) R$ 152.773,69 *20,5= R$31.318,61
ORIGEM: R$287.535,63*12% = R$ 34.504,27
DIFAL: R$ 31.318,61-R$34.504,27= R$ 0,00
DIFAL Por Dentro – Base origem – Mesma Base ICMS NF
Nesta fórmula a base de ICMS de destino é a mesma da forma por dentro, porém sem aplicar redução de base. A base de ICMS de origem é a mesma base do ICMS calculado na nota.
ICMS ALIQUOTA INTERESTADUAL: Alíquota fixa de 12%
Forma cálculo DIFAL – DIFAL Por Dentro – Mesma Base de Cálculo
ICMS – R$ 287.535,63*12% = R$ 34.504,28
Base Destino – 100-20,5/100 = 0,795
R$ 361.680,03 *20,5 = R$ 74.144,41
Base origem – 100-20,5/100 = 0,795
Base Origem – R$ 361.680,03* 12% = R$ 43.401,60
DIFAL – R$ 74.144,41- R$ 43.401,60= R$ 30.742,81