

Contra nota de Produtor – Sped Fiscal
Versão: 11.003.001 Autora: Janine de Cássia Heinz Moreira
De acordo com disposição apresentada pela SEFAZ-RS, vejamos a literatura do Estado quanto a escrituração da contranota.
O RICMS, Livro II, Art. 26, I, “a” determina:
Art. 26 – Os contribuintes, excetuados os produtores, emitirão, ainda, Nota Fiscal:
NOTA -Ver: emissão de documento fiscal nas hipóteses de reajustamento e de regularização, art.
10; emissão da Nota Fiscal Eletrônica, art. 26-A; momento da emissão, art. 28, II; quantidade e destinação das vias, art. 31; hipóteses de dispensa de emissão, arts. 44 e 44-A. (Redação dada pelo art. 1º (Alteração 2501) do Decreto 45.435, de 07/01/08. (DOE 08/01/08) – Efeitos a partir de 08/01/08.)
I – sempre que em seus estabelecimentos entrarem bens ou mercadorias, real ou simbolicamente:
a) novos ou usados, remetidos a qualquer título por produtores, por não-contribuintes ou por MEI; (Redação dada pelo art. 3º (Alteração 5469) do Decreto 55.777, de 02/03/21. (DOE 03/03/21) – Efeitos a partir de 03/03/21.)
Além disso o Livro II, Art. 153 § 2º orienta que:
§ 2º – Sempre que for obrigatória, nos termos deste Livro, a emissão de Nota Fiscal relativa à entrada, esta será o documento hábil para escrituração. (Redação dada pelo art. 1º (Alteração 4586) do Decreto 52.826, de 22/12/15. (DOE 23/12/15) – Efeitos a partir de 23/12/15.)
NOTA – Na hipótese do art. 26, I, “g”, o disposto neste parágrafo somente se aplica quando o remetente for Produtor Rural. (Revigorado pelo art. 1º (Alteração 4808) do Decreto 53.351, de 19/12/16. (DOE 20/12/16) – Efeitos a partir de 20/12/16.).
Portanto, quando o remente for produtor, teremos duas notas fiscais envolvidas: a nota de remessa (emitida pelo produtor) e a nota de entrada (“contra nota”) emitida pelo adquirente com base no art.26, I, “a”. A escrituração será feita da seguinte maneira:
A nota fiscal emitida nos termos do Art. 26, I, “a” terá escrituração normal na EFD.
Quando for emitida uma contra nota com a operação configurada através do Cadastro de Operação (rotina 1010), na aba “Outras configurações” com a flag “Operação Exclusiva de Contra nota” marcada;

A contra nota será incluída na geração do arquivo Sped Fiscal através do Módulo Fiscal > Arquivo Digital > Estadual > SPED – EFD ICMS/IPI (rotina 6063) e será gerada nos registros C100 e C190 com valor contábil e ICMS zerados, da mesma forma na qual se realiza a importação das notas para os livros (rotina 6002) e a apuração do ICMS (rotina 6005).
No registro C100, apenas os campos: 02 (IND_OPER), 03 (IND_EMIT), 04 (COD_PART), 05 (COD_MOD), 06 (COD_SIT), 07 (SER), 08 (NUM_DOC), 09 (CHV_NFE), 10 (DT_DOC), 11 (DT_E_S), 13 (IND_PGTO) e 17 (IND_FRT) serão preenchidos.
No registro C190, apenas os campos: 02 (CST_ICMS) e 03 (CFOP) serão preenchidos.
Caso a contra nota tenha sido emitida com a operação cadastrada através do Cadastro de Operação (rotina 1010), na aba “Outras configurações” com a flag “Operação Exclusiva de Contra nota” desmarcada;
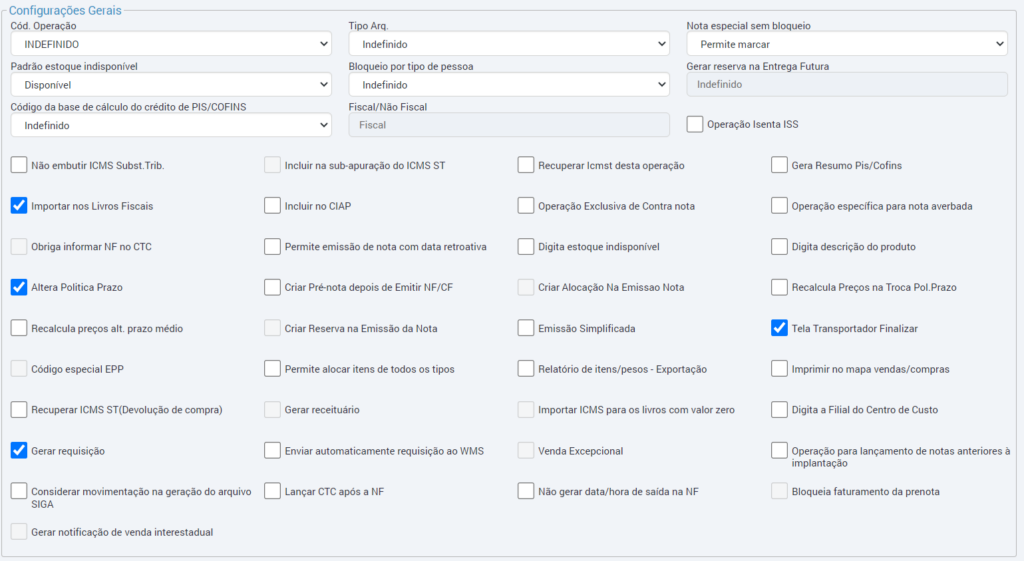
A contra nota será incluída na geração do arquivo Sped Fiscal e será gerada nos registros C100 e C190 com valor contábil e valor de ICMS, da mesma forma que ocorre atualmente, da mesma forma na qual se realiza a importação das notas para os livros (rotina 6002) e a apuração do ICMS (rotina 6005).