

Geração arquivo GIA SP (1709)
Versão: 10.009.012 Autora: Janine de Cássia Heinz Moreira
Segundo o portal da Fazenda de São Paulo, a GIA (Guia de Informações e Apuração do ICMS) é o instrumento pelo qual o contribuinte inscrito no Cadastro de Contribuintes do ICMS e que seja obrigado à escrituração de livros fiscais, utilizará para declarar o resumo de suas informações econômico-fiscais, segundo o regime de apuração do imposto a que estiver submetido, ou conforme as operações ou prestações realizadas no período nos termos do artigo 253 do R ICMS (Decreto nº 45.490/2000).
Para gerar o arquivo da GIA-SP você deve acessar:
Módulo Fiscal > Arquivo Digital > Estadual > GIA – SP (rotina 1709).
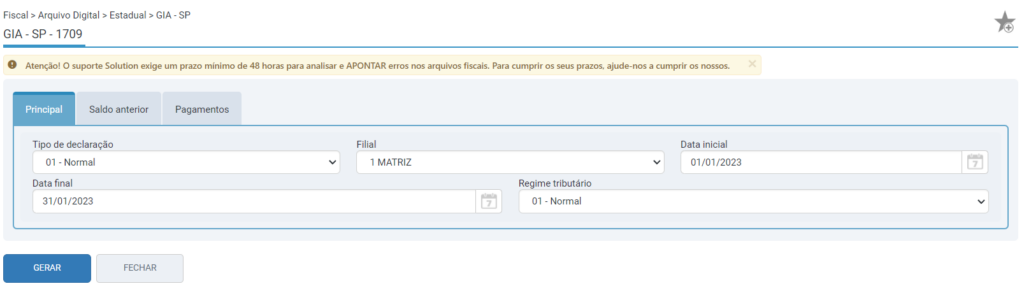
Na aba “Principal” serão apresentados os seguintes campos para preenchimento:
- Tipo de declaração: Selecionar uma das opções: 01-Normal, 02-Substitutiva ou 03-Coglida;
- Filial: Selecionar a filial na qual será gerado o arquivo da GIA;
- Data inicial e final: Informar a data inicial e final do arquivo da GIA;
- Regime tributário: Selecionar uma das opções: 01-Normal, 02-Substitutiva ou 03-Coglida;
Após o preenchimento dos dados na aba Principal, conforme a Filial selecionada e o período informado, serão preenchidos automaticamente na aba “Saldo anterior” os valores de Saldo credor do período anterior e Saldo credor do período anterior para Substituição tributária.
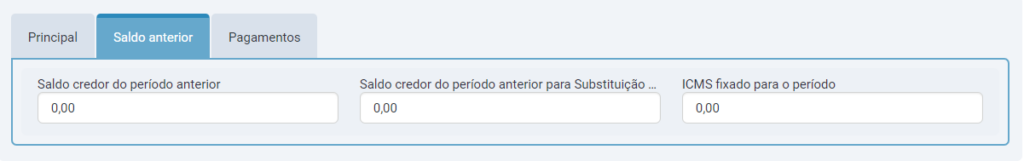
Aba “Saldo credor”
Nesta aba será levado os valores constantes no Livro Apuração do ICMS, rotina 6005. Informe nos filtros a mesma Filial e Período no qual foram inseridos na aba “Principal” da GIA-SP (rotina 1709) e deve-se clicar no botão “Ajustes da Apuração”.
Em seguida será apresentada a tela do Resumo de apuração do ICMS (6033), na aba “Créditos” campo “Saldo credor período ant.” será demonstrado o mesmo valor de saldo credor informado na GIA-SP.

Após conferencia dos valores, deve-se retornar na aba “Saldo anterior” da GIA-SP (rotina 1709) e preencher caso a empresa tenha um valor de ICMS fixado para o período.
No campo “Saldo credor do período anterior para Substituição tributária” buscará os valores da Apuração ICMS ST, para conferir estes valores, você deve acessar:
No Módulo Fiscal na (rotina 2626), informar a mesma Filial, Ano e Mês no qual foram descritas na aba “Principal” da GIA-SP (rotina 1709), deve-se selecionar o registro da pesquisa realizada e clicar no botão “Detalhes da apuração”.
Em seguida será apresentada a tela das Apurações de ICMS ST por UF, na coluna “Saldo credor do período anterior” serão somados todos os valores de saldo credor do período anterior por UF, onde estará sendo demonstrado o mesmo valor informado na GIA-SP.

Aba “Pagamentos”
Nesta aba deve-se realizar o preenchimento conforme demanda da empresa:
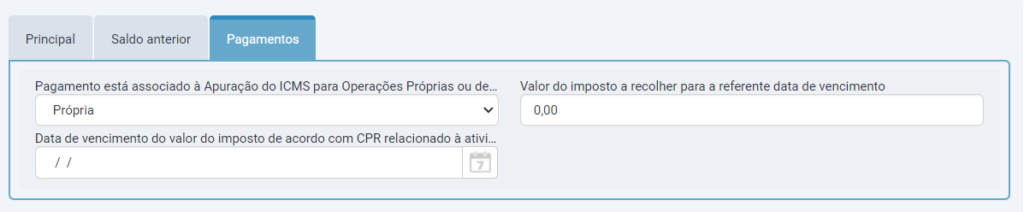
- Pagamento está associado à Apuração do ICMS para Operações Próprias ou de Subst.Trib.: Selecionar uma das opções: Própria ou ST;
- Valor do imposto a recolher para a referente data de vencimento: Informar o valor do imposto a recolher;
- Data de vencimento do valor do imposto de acordo com CPR relacionado à atividade: Informar a data de vencimento do valor do imposto;
Para gerar CR28 da GIA – SP, que se refere ao recebimento de crédito de estabelecimento de produtor rural ou cooperativas de produtores rurais mediante autorização eletrônica. Deve-se informar no campo “código de ajuste da apuração” (rotina 6005, botão “Ajustes da apuração”) os códigos de crédito acumulado do produtor rural “00744” ou “00745”. Para informar o visto eletrônico que compõem esse registro utilize o campo “Nº do documento de arrecadação / Visto eletrônico”.
Ao salvar estes ajustes da apuração, é possível gerar o arquivo da GIA – SP normalmente através da rotina 1709.
Após o preenchimento dos dados, deve-se clicar no botão “Gerar” onde será gerado no ícone de notificações o arquivo da GIA-SP.
O arquivo deverá ser importado no validador da GIA-SP onde os valores apuração do ICMS e ICMS ST serão demonstrados na aba “Apuração do ICMS” e aba “Apuração do ICMS ST-11”.