

Tabelas de Tributação de ICMS (1017)
Versão 12.005.001
O ICMS é o imposto estadual que incide sobre a venda e circulação de mercadorias e serviços. Caracterizado como tributo indireto, ou seja, o o valor é embutido no preço de venda pago pelo consumidor.
As tabelas de tributação são configuradas na implantação do sistema e poderão ser alteradas ou realizados novos cadastros de acordo com a necessidade.
Para cada legislação encaminhada será criada uma tabela específica. Os cadastros são feitos por estado e por tipo de contribuinte.
Para realizar o cálculo deste imposto, o sistema irá buscar as seguintes informações: tipo de contribuinte estadual do cadastro de cliente/fornecedores (rotina 7034, 2622) e a tabela vinculada.
A hierarquia que o sistema segue para localizar a tabela de tributação é:
1º) Cadastro da operação (rotina 1010), aba Dados iniciais.
2º) Exceção tributária no cadastro de produtos (rotina 1068), aba Tributária.
3º) Cadastro da NCM (rotina 1004) vinculado ao produto.
⚠️ Importante! Caso a empresa possua contrato de tributação, deve-se entrar em contato com a equipe Solution para realizar a configuração. As alterações só serão realizadas se encaminhada a legislação correspondente.
Para verificar as tabelas configuradas no ERP, deve-se acessar:
Módulo Fiscal > Cadastrar > Tributações ICMS (rotina 1017).
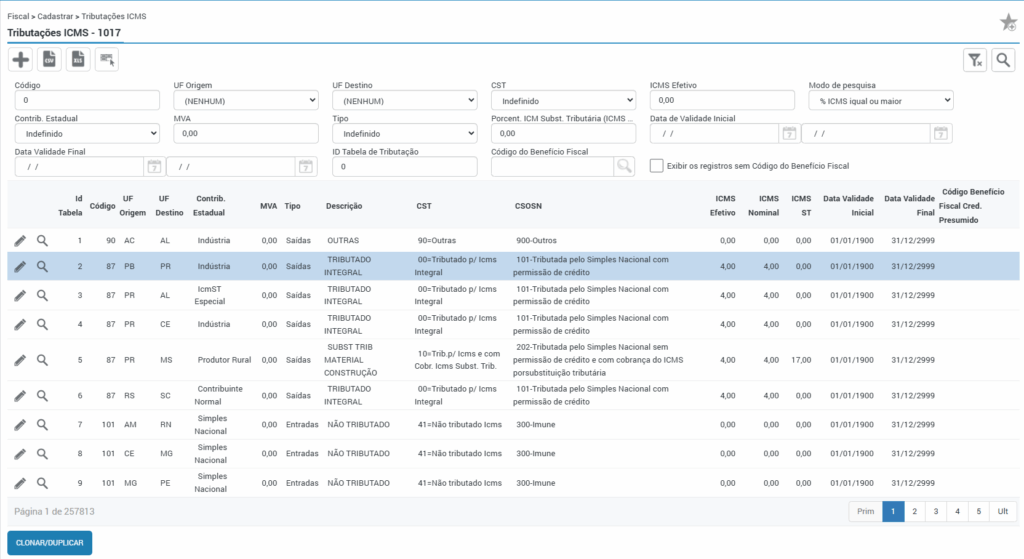
Para localizar uma tabela deve-se utilizar os filtros da tela (CST, UF origem e destino).
Para editá-la, selecione a tabela desejada e clique no ícone do lápis.
Para realizar um novo cadastro clique no ícone do “+” ou selecione uma tabela existente e clique no botão “clonar/duplicar”.
Na clonagem deve-se informar um novo código de tabela destino, a UF origem/destino, tipo de contribuinte, tipo da tabela (entrada ou saída) e a empresa.
Ao marcar a flag clonar para todos os contribuintes e confirmar, o sistema irá recriar a tabela destino com as configurações de tributação da tabela origem.
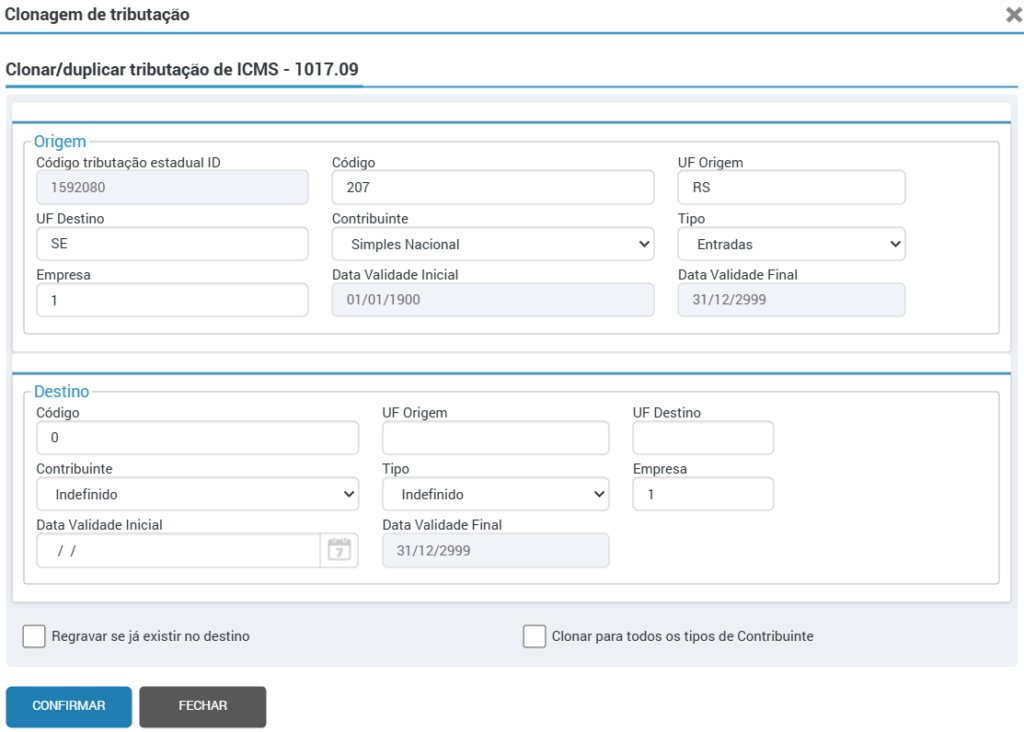
Ao incluir o digito 0 na empresa destino, a tabela será replicada para todas as empresas. Ao clicar em confirmar irá surgir uma aba de confirmação antes de realizar a replicação, possibilitando ainda de abortar o processo.
Aba “Principal”
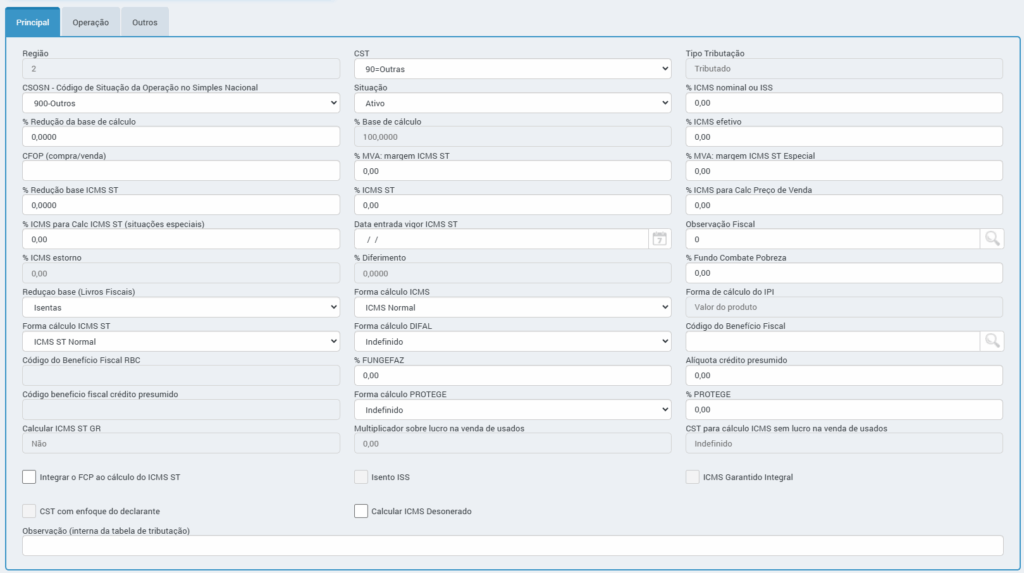
Nesta aba é possível definir o % de MVA, % de redução da base de cálculo, %ICMS, dentre outros.
Destacamos alguns campos:
- FCP ST: O FCP ST é calculado se na tabela de tributação, o CST for 10/30/70, e os campos “%ICMS ST” e “% Fundo Combate Pobreza” estejam com alíquota informada.
O cálculo é realizado para qualquer estado, ou seja, se enquadrando na regra a cima o FCP ST será calculado independente do estado da empresa. - Forma cálculo ICMS: neste campo poderá escolher qual a forma de calculo de ICMS.
- ICMS por dentro=BC ICMS Alíquota Interestadual/100-alíquota interna: o sistema fará o Cálculo conforme o exemplo a seguir:
- Valor da operação -R$1.000,00
- Alíquota interestadual- 12%
- Alíquota interna -19,5%
- Coeficiente(100-aliquota interna/100)
- Base Cálculo ICMS : ((VALORPRODUTO + ACRESCIMOS – DESCONTOS + FRETEEMBUTIR (100-12,00/100))/(100-19,50/100))
- BASECALCULO: (1000)*(0,88)/ (0,805)
- BASECALCULO: (880,00/0,805)
- BASECALCULO: 1.093,16
- VALOR ICMS= ((Base de Calculo)*alíquota interestadual))
- VALOR ICMS= ((1000)*0,12))
- VALOR ICMS= 131,18
- PARTILHA ICMS
- Base de Cálculo Origem e Destino:((VALORPRODUTO + ACRESCIMOS – DESCONTOS + FRETEEMBUTIR * (100-
- 12,00/100))/(100-19,50/100))
- Destino Base de Cálculo ICMS = (1000*0,88/0,805)=1.093,16
- Destino Valor ICMS – R$ 1.093,16*0,195= R$ 213,17
- Origem Base de Cálculo ICMS = (1000-0,88/0,805)=1.093,16
- Origem Valor ICMS – R$ 1.093,16*0,12= R$ 131,18
- Diferencial de Alíquota = R$ 213,17-131,18 = R$ 81,99
- ICMS sobre lucro aplicado multiplicador na venda de usados: onde será realizado o cálculo da base de ICMS aplicando o multiplicador ao valor gerado através da diferença entre a compra e venda positiva. Os campos “Multiplicador sobre lucro na venda de usados” e “CST para cálculo ICMS sem lucro na venda de usados” serão habilitados.
- ICMS por dentro = BC ICMS SEM PIS COFINS / (100% – alíquota): essa forma de cálculo é semelhante ao cálculo de ICMS por dentro, porém sem considerar PIS/COFINS sendo:
- ICMS por dentro=BC ICMS Alíquota Interestadual/100-alíquota interna: o sistema fará o Cálculo conforme o exemplo a seguir:
BaseCalculo: (ValorProduto + ValorIPI + DespesasImpImportacao + Acrescimos – Descontos + FreteEmbutir) / Divisor.
- Forma cálculo ICMS ST: neste campo poderá escolher qual a forma de calculo.
- G – Diferencial de alíquotas ( redução de Base): O sistema irá realizar cálculo da Base e do ICMS ST da seguinte forma:
- Base ICMS ST: (((VALORPRODUTO + VALORIPI + ACRESCIMOS – DESCONTOS – ICMS) / ((100 – (ALIQUOTAINTERNAICMS + ALIQUOTAFUNDOCOMBATEPOBREZA)) / 100)) * (1 – (REDUCAOBASE / 100)))
- Valor do ICMS ST :((BASECALCULOICMSST * (ALIQUOTAINTERNAICMS + ALIQUOTAFCPST)) / 100) – VALORICMS.
- E = Diferencial de Alíquotas (Aplicado divisor):
- FORMACALCULO: Diferencial de Alíquotas Aplicado Divisor)
- BASECALCULOICMSST: ((VALORPRODUTO + VALORIPI + ACRESCIMOS – DESCONTOS) / (100 – (ALIQUOTAINTERNAICMS + ALIQUOTAFUNDOCOMBATEPOBREZA)) / 100
- VALORICMSST: (BASECALCULOICMSST * ((ALIQUOTAINTERNAICMS – ALIQUOTAINTERESTADUAL) / 100) + ((BASECALCULOICMSST * ALIQUOTAFUNDOCOMBATEPOBREZA) / 100)).
- H- Base de ST Deduzido o ICMS e multiplicado pela diferença entre alíquotas: para atender a necessidade do estado de Pernambuco.
- J- Base de ST Valor do produto multiplicado pela diferença entre alíquotas: para atender a necessidade dos estados do Amazonas e Ceará.
- G – Diferencial de alíquotas ( redução de Base): O sistema irá realizar cálculo da Base e do ICMS ST da seguinte forma:
Ao selecionar uma destas 2 opções destacadas acima, O campo “% MVA: margem ICMS ST” ficará bloqueado para edição e caso tenha algum valor informado será zerado. O campo “% ICMS para Calc ICMS ST (situações especiais)” ficará bloqueado.
⚠️ Lembrando! Para integrar o FCP ao Cálculo do ICMS ST a flag “Integrar o FCP ao cálculo do ICMS ST” deverá estar marcada.
- Forma cálculo DIFAL: Deverá estar configurado neste campo como será a forma de cálculo utilizado pela empresa, que está relacionada ao valor do imposto pago pelo contribuinte no final. As opções disponíveis são:
- Indefinido: não será efetuado o cálculo mesmo que as demais regras sejam atendidas.
- DIFAL Normal: Também chamado de “Difal por Fora” ou “Difal por Dentro”.
- DIFAL Por Dentro – ICMS Deduzido da Base Origem: Considera a base de ICMS de destino como a base com redução, se houver, menos o valor de ICMS aplicado com o divisor ((100 – Alíquota Destino) / 100). A base de cálculo de destino corresponde à base de cálculo do ICMS sem redução.
- DIFAL Por Dentro – Base Origem – Mesma Base ICMS NF: Nesta fórmula, a base de ICMS de destino é a mesma da forma por dentro, porém sem aplicar redução de base. A base de ICMS de origem é a mesma base do ICMS calculado na nota
- DIFAL Por dentro – Base origem com mesma base destino: Nesta fórmula, a base de cálculo deduz o ICMS, em uma base única. Calculo da base destino: (Subtotal produto * (100 – Alíquota Interestadual / 100)) / ((100 – Alíquota Destino) / 100).
- DIFAL por dentro – Base Destino Alíquota Efetiva: ao selecionar esta opção, o cálculo do difal irá seguir a seguinte fórmula:
- Base Destino: ((Base ICMS Sem redução – Valor ICMS) / ((100 – Alíquota Efetiva Externa) / 100)) * (1-ReduçãoBase/100))
- Valor Destino: (Base Destino X * Alíquota Destino Nominal/100)
- DIFAL Por Dentro – Base Dupla ICMS Destino Incluso: selecionando esta opção, o sistema irá realizar o cálculo seguindo a seguinte fórmula:
- Base Destino: ((Subtotal do produto) / ((100 – Alíquota destino) / 100)) * (1-ReduçãoBase/100))
- Valor Destino: (Base Destino X * Alíquota Destino Nominal/100)
- A montagem do cálculo será de acordo com a seleção dos campos “Forma de Cálculo ICMS” e campo “Forma Cálculo Difal”.
- Campo “Código do benefício fiscal RBC”: neste campo deverá ser adicionado o código de ajuste quando coincidir redução de base juntamente com o CST 51 (diferimento). Esse campo apenas será habilitado quando uma tabela de tributação estiver vinculada ao CST 51 e também tiver percentual de redução de base de cálculo do ICMS.
- % FUNGEFAZ: Este campo refere-se ao cálculo do FUNGEFAZ conforme o art. 27-A, § 4º do Anexo V do RICMS/MT, , nas operações internas com máquinas e equipamentos rodoviários arrolados, a base de cálculo do ICMS fica reduzida a 41,18% do valor da respectiva operação. De acordo com o inciso 4, o benefício fiscal previsto, fica condicionado ao recolhimento do Fundo de Gestão Fazendária – FUNGEFAZ – no percentual de 15%, aplicado sobre o montante da diferença entre o valor do imposto calculado com aplicação da tributação integral e o calculado com a utilização do respectivo benefício.
Desta forma, na rotina 1017 > aba “Principal, há o campo “% FUNGEFAZ” nas Tributações de ICMS. Este campo está aberto para configuração em qualquer tabela de tributação, portanto, é responsabilidade do usuário realizar a configuração do mesmo apenas para as tabelas que atendam ao que foi disposto no art. 27-A, § 4º do Anexo V, do RICMS/MT.
Vale ressaltar que, basta apenas que o campo “% FUNGEFAZ” seja configurado para que, ao emitir uma nota utilizando a tabela configurada, o sistema realize o cálculo.
Ao emitir uma nota fiscal com valor de FUNGEFAZ, este é destacado apenas nos “Dados Adicionais” da DANFE impressa, com a mensagem “Valor FUNGEFAZ conforme Art.27-A, do regulamento do ICMS 2014 – R$ x,xx“.
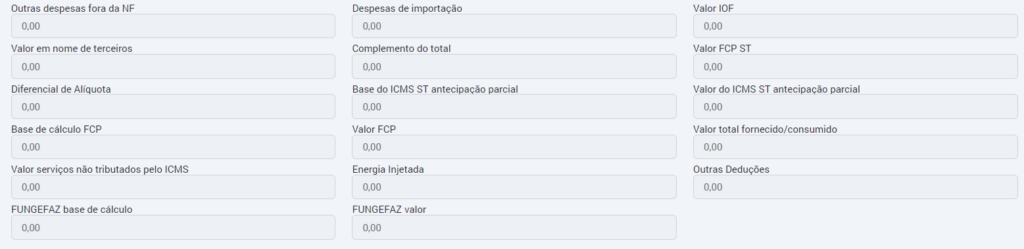
Ao acessar a nota através da rotina 1057, na aba “Totais”, serão apresentados, ao final da tela os campos “FUNGEFAZ base de cálculo” e “FUNGEFAZ valor”.
- Calcular ICMS ST GR: este campo somente será habilitado para alteração em tabelas configuradas com o tipo “Entrada” e somente será validado para calculo do ICMS ST GR na emissão de notas de entrada. Para configurar a tabela de tributação de ICMS na qual irá cálcular ICMS ST GR nas notas de entrada de ajuste de estoque, deve-se configurar este campo, conforme as opções:
- Não: O campo será inicializado por padrão com essa opção, dessa forma, quando a tabela estiver configurada para tributar ICMS ST, o valor será destacado em campo próprio (conforme configuração da operação) e irá somar ao total da nota e ao custo com impostos.
- Sim: Ao selecionar essa opção, caso a tabela esteja configurada para tributar ICMS ST, na emissão da nota de entrada, o valor será calculado como ICMS ST GR, utilizando o mesmo cálculo realizado pelo ICMS ST, dessa forma, ao invés de destacar o ICMS ST em campo próprio, será destacado o ICMS ST GR. O ICMS ST GR não irá somar ao total da nota, porém, irá somar ao valor do custo com impostos.
Na emissão de notas de entrada, será apresentada na auditoria de impostos a seção “ICMS ST GR” com as informações detalhadas do cálculo como base, alíquota, valor e MVA.
Caso a tabela de entrada esteja configurada para Não calcular ICMS ST GR, na auditoria de impostos, na seção “ICMS ST GR” será apresentada a observação: NÃO VAI CALCULAR POR: TABELA DE TRIBUTAÇÃO ESTÁ CONFIGURADA PARA CALCULAR ICMS ST.
Caso a tabela de entrada esteja configurada para Calcular ICMS ST GR, na auditoria de impostos, na seção “ICMS ST” será aparesentada a observação: NÃO VAI CALCULAR POR: TABELA DE TRIBUTAÇÃO ESTÁ CONFIGURADA PARA CALCULAR ICMS ST GR.
Na aba “Observação”, no campo “Observação” constarão as informações conforme os dados adicionais da DANFE.
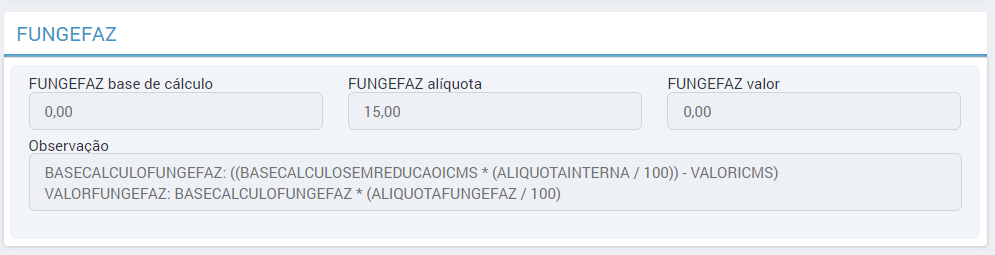
Ainda na rotina 1057, ao acessar uma nota com valor de FUNGEFAZ, na aba Itens, no ícone da Lupa do produto, é possível verificar a auditoria de impostos onde consta a sessão “FUNGEFAZ” com os campos “FUNGEFAZ base de cálculo”, “FUNGEFAZ alíquota”, “FUNGEFAZ valor” e “Observação” onde é demonstrada a fórmula utilizada para o cálculo.
- Campo Alíquota de crédito presumido: campo para atender a TTD 409 – SC. Para filiais de SC, configurar a tabela de tributação do ICMS para produtos listados na Camex Origem 6 ou 7, e nos campos ” Código do benefício Fiscal” e ” Alíquota de Crédito Presumido” preencher as informações conforme orientação do setor Fiscal. (Este pré requisito é somente para quem deseja configurar o crédito para atender a TTD 409, mas qualquer filial poderá efetuar o cálculo desde que informado os campos.) Para atender a Nota Técnica 2019.001 – que discorre sobre a obrigatoriedade dos campos relacionados ao código de benefício fiscal e ao crédito presumido nos documentos modelo 55 e 65 (NF-e e NFC-e) emitidos para a Sefaz de Santa Catarina.
- Forma cálculo PROTEGE: neste campo é possível informar a alíquota a ser calculada na tabela de tributação. Contendo as seguintes opções, com a seguinte fórmula para cada:
- Isento:
- BaseCalculo: (ValorProduto * (Alíquota nominal/100)
Valor: BaseCalculo * (Alíquota PROTEGE/100)
- BaseCalculo: (ValorProduto * (Alíquota nominal/100)
- Redução de base:
- BaseCalculo: ((ValorProduto * (Alíquota nominal/100)) – (ValorProduto * ((Alíquota efetiva / Alíquota nominal)/100) * Alíquota nominal/100))
Valor: BaseCalculo * (Alíquota PROTEGE/100)
- BaseCalculo: ((ValorProduto * (Alíquota nominal/100)) – (ValorProduto * ((Alíquota efetiva / Alíquota nominal)/100) * Alíquota nominal/100))
- Crédito presumido:
- BaseCalculo: ValorProduto * (Alíquota crédito Presumido/100)
Valor: BaseCalculo * (Alíquota PROTEGE/100)
- BaseCalculo: ValorProduto * (Alíquota crédito Presumido/100)
- Isento:
- % Protege: Quando um percentual é informado, e selecionada uma forma de cálculo no campo anterior, o sistema irá efetuar o cálculo conforme as regras da opção escolhida no campo anterior. O valor deste imposto será incluído na aba “Totais” durante a consulta da nota fiscal (rotina 1057) e poderá ser visualizado na auditoria de impostos dentro da mesma rotina.
- Multiplicador sobre lucro na venda de usados: informe o multiplicador sobre o lucro na venda de usados.
- CST para cálculo ICMS sem lucro na venda de usados: informe o CST que será utilizado no momento da emissão de uma venda de usados, caso não ocorra lucro. Somente será possível selecionar o CST 40, 41 ou 50.
Aba “Operação”

O CFOP é a abreviação de código fiscal de operações e prestações. Esse código identifica uma determinada operação por categorias, para efeito de lançamento nos documentos e livros fiscais, de declaração em guia de informação e em outras hipóteses previstas na legislação.
Os diferentes tipos de CFOP separam as notas fiscais por tipo (entrada ou saída), por região e por natureza da operação.
O sistema busca o CFOP primeiramente na tabela de tributação, aba “operação” (rotina 1017), caso não exista configuração na tabela, o ERP irá buscar do cadastro da operação (rotina 1010).
No ERP o código da CFOP deve sempre ser informado com o primeiro caractere de interrogação (?), desta forma atenderá as movimentações internas e interestaduais.
Exemplo: ?202 (5.202/6.202).
Dessa maneira é possível utilizar uma única operação, incluindo itens com CFOP’s tributados e com CFOP’s de substituição.
Tipo de tributação
Para cada tipo de tributação existem informações específicas, que iremos detalhar abaixo.
ICMS Tributado Integral Tabela 900

Para sinalizar que a mercadoria foi tributada integralmente, deve-se possuir as seguintes configurações na tabela:
- CST: O CST é o Código de Situação Tributária é normalmente encontrado nas notas fiscais com as siglas ST ou CST ou a abreviação “Sit. Trib.”
O CST é composto por 3 números, sendo que o primeiro identifica a origem da mercadoria (rotina 1068) e os outros dois identificam a situação tributária a qual esta mercadoria se encaixa.
O campo CST é localizado na aba “Principal” e para realizar a configuração de tributado integral deve-se escolher a opção “00-Tributado p/ ICMS Integral”;
- % ICMS nominal: Esse campo corresponde à alíquota de ICMS interna em casos de compra/venda dentro do mesmo estado, exemplo RS → RS 17 ou interestadual em casos de venda para outro estado, exemplo: RS → MT 7%;
- % ICMS efetivo: Para tributação integral, o % efetivo será o mesmo do % nominal definido anteriormente;
- Redução base: Nesse campo deve-se definir onde será apresentado o valor nos Livros Fiscais, se na coluna “isenta” ou na coluna “outras”.
Para confirmar as alterações deve-se clicar no botão “salvar”.
Para as origens importadas, com ICMS tributado integral, deve existir um código de tabela específico para esse fim, exemplo tabela 901, onde a alíquota interestadual será de 4%.
ICMS com Redução de Base – tabela 201 (Anexo I Convênio 52/91)

Para sinalizar que a mercadoria foi tributada com redução de base, deve-se possuir as seguintes configurações de tributação na tabela.
- CST: O campo CST é localizado na aba “Principal” e para realizar a configuração de redução de base deve-se escolher a opção “20-Trib. ICMS c/ Red. de Base”.
- % de ICMS nominal: Corresponde à alíquota de ICMS interna (em casos de venda dentro do mesmo estado, exemplo RS → RS) ou interestadual (em casos de venda para outro estado, exemplo RS → SP).
- % de ICMS efetivo: Nos casos de redução de base a alíquota de ICMS efetivo será menor, porque aplica-se o percentual de redução de acordo com a legislação.
- % Redução da base de cálculo: Refere-se ao percentual de redução de base de cálculo que será aplicado sobre o valor total do produto.
- % Base de cálculo: Este campo é preenchido automaticamente ao definir um % de redução. Refere-se à base de cálculo reduzida.
- Observação Fiscal: Deve ser selecionado um código de observação padrão previamente cadastrado na rotina 1240 e que será destacada nos dados adicionais das notas fiscais.
- Redução base (Livros Fiscais): Deve-se selecionar a opção “Isentas” ou “outras”, essa configuração define em qual coluna o valor será levado para os livros fiscais.
ICMS com Substituição Tributária – tabela 101

Para sinalizar que a mercadoria foi tributada com substituição, deve-se possuir as seguintes configurações de tributação na tabela.
- CST: O campo CST é localizado na aba “Principal” e para realizar a configuração de tributada com cobrança de ICMS ST deve-se escolher a opção “10-Trib. p/ ICMS e com Cobr. ICMS Subst. Trib”.
- % ICMS nominal ou ISS: Corresponde à alíquota de ICMS interna (em casos de venda dentro do mesmo estado, exemplo RS → RS) ou interestadual (em casos de venda para outro estado, exemplo RS →SP).
- % ICMS efetivo: Para esta tributação, o % efetivo será o mesmo do % nominal.
- % MVA: Deve ser informada a margem de valor agregado estabelecida através dos protocolos de substituição. Em outras palavras, é uma margem pré-determinada que deve ser acrescida ao valor do produto para que se chegue aos preços usualmente encontrados no mercado. Nas vendas interestaduais utiliza-se o MVA ajustado.
- % ICMS ST: Refere-se ao percentual de ICMS interno do Estado para qual está sendo realizada a venda.
- Observação Fiscal: Deve ser selecionado um código de observação padrão previamente cadastrado na rotina 1240 e que será destacada nos dados adicionais das Notas fiscais.
- Redução base (Livros Fiscais): Deve-se selecionar a opção “Isentas” ou “outras”, essa configuração define em qual coluna o valor será levado para os livros fiscais.
ICMS com Redução de Base e Substituição Tributária – Tabela 701

Para realizar a configuração de uma tabela com Substituição tributária e com redução de base conforme anexo I do Convênio 52/91, utiliza-se:
- CST: O campo CST é localizado na aba “Principal” e para realizar a configuração de redução de base e ST deve-se escolher a opção “70-Trib. ICMS c/ Red. Base e Cobr. ICMS Subs”.
- % ICMS nominal ou ISS: Corresponde à alíquota de ICMS interna (em casos de venda dentro do mesmo estado, exemplo RS → RS) ou interestadual (em casos de venda para outro estado, exemplo RS →SP).
- % ICMS efetivo: Nos casos de redução de base a alíquota de ICMS efetivo será menor, porque aplica-se o percentual de redução.
- % Redução da base de cálculo: Refere-se ao percentual de redução de base de cálculo que será aplicado sobre o valor total do produto.
- % Base de cálculo: Refere-se a Base de cálculo reduzida.
- % MVA: Deve ser informada a Margem de Valor Agregado estabelecida através dos protocolos de substituição. Em outras palavras, a Margem de Valor Agregado é uma margem pré-determinada que deve ser acrescida ao valor do produto para que se chegue aos preços usualmente encontrados no mercado. Nas vendas interestaduais utiliza-se o MVA ajustado.
- % Redução base ICMS ST: Refere-se ao percentual de redução que será aplicado na Base do ICMS ST.
- % ICMS ST: Refere-se ao percentual de ICMS interno do Estado para qual está sendo realizada a venda.
- Observação Fiscal: Deve ser selecionado um código de observação padrão previamente cadastrado na rotina 1240 e que será destacada nos dados adicionais das Notas fiscais.
- Redução base (Livros Fiscais): Deve-se selecionar a opção “Isentas” ou “outras”, essa configuração define em qual coluna o valor será levado para os livros fiscais.
ICMS com Diferimento Tabela 510

O diferimento do ICMS ocorre quando se transfere o lançamento e o pagamento do tributo, para etapa posterior, à ocorrência do fato gerador da obrigação tributária.
⚠️ Importante! O diferimento pode ser parcial ou total e poderá ser aplicado se permitido por Lei.
Para sinalizar que a mercadoria foi tributada com diferimento, deve-se possuir as seguintes configurações na tabela para este enquadramento (rotina 1017).
- CST: O CST é o Código de Situação Tributária e identifica a situação tributária a qual esta mercadoria se encaixa. O campo CST é localizado na aba “Principal” e para realizar a configuração de ICMS com diferimento deve-se escolher a opção “51-Diferido ICMS”.
- % ICMS nominal ou ISS: Corresponde à alíquota de ICMS interna (em casos de venda dentro do mesmo estado, exemplo RS → RS) ou interestadual (em casos de venda para outro estado, exemplo RS → SP).
- % ICMS efetivo: Para esta tributação, o % efetivo será o mesmo do % nominal definido anteriormente.
- Observação Fiscal: Deve ser selecionado um código de observação padrão previamente cadastrado na rotina 1240 e que será destacada nos dados adicionais das Notas fiscais.
- % Diferimento: Deve ser informado o percentual de diferimento total ou parcial.
- Redução base (Livros Fiscais): Deve-se selecionar a opção “Isentas” ou “outras”, essa configuração define em qual coluna o valor será levado para os livros fiscais.