CONTABILIDADE – Orientações quando ocorrer divergências entre os saldos de estoque da contabilidade e físico
Versão 10.009.004
Quando houver divergências entre os saldos de estoque da contabilidade x estoque físico, existe alguns passos que podem auxiliá-lo na resolução. São eles:
1 – Identifique desde quando ocorre a diferença
O primeiro passo é identificar o período que começou a ocorrer esta diferença.
A forma mais rápida de fazer esta identificação é através do Consistência contábil do Estoque localizado em:
Módulo Contabilidade > Consistências > Consistência contábil do Estoque (rotina 1935).
O relatório irá apresentar o Saldo Contábil x Saldo Estoque. O Saldo Contábil é buscado da rotina Balancetes/Balanço (rotina 7004) e Extrato de Contas (Razão) – 7003, já o saldo de estoque da rotina de Emissão de inventário (rotina 1061), utilizando o tipo estoque “Todos”.
2 – Identifique os Itens Inconsistentes
Para gerar este relatório, deve-se acessar:
Módulo Estoque > Principal > Emissão de inventário (rotina 1061) utilizando o modelo 0, tipo de estoque “inconsistentes”, informando a data base que houve a inconsistência e o campo “usados” como “todos”.
3 – Realize a conferência e, se necessário, o ajuste dos itens inconsistentes
Os itens que foram apresentados como inconsistentes no relatório da rotina 1061, devem ser conferidos um a um. O relatório de itens inconsistentes apresenta produtos que possui quantidade e não possui custo, ou então possui custo e não possui quantidade. Para verificar as movimentações que o item teve para identificação d que pode ter ocorrido, deve-se utilizar o extrato de produtos (rotina 1082).
Para realizar os ajustes necessários, poderá ser utilizada a rotina de Lançamentos de Ajuste em Quantidade (rotina 1113) ou então a rotina de Lançamentos de Ajuste de Custo Médio (rotina 1402).
4 – Conferência de lançamentos manuais
Deve-se verificar se não foi realizado nenhum lançamento manual na contabilidade nas contas de estoque, pois podem estar influenciando na diferença apresentada. Esta informação pode ser visualizada através do histórico do lançamento contábil, através do Extrato de Contas (Razão) (rotina 7003), pois os lançamentos automáticos possuem histórico padrão, ou seja, lançamentos oriundos da contabilização mensal e que possuem uma chave estrangeira.
5 – Conferência da operação
Outro detalhe que deve ser verificado é se as operações configuradas para atualizar estoque possuem tabela de contabilização mensal configurada para contabilizar essa movimentação no estoque.
Para esta verificação, orientamos a utilização do relatório de operações movimentadas no período (rotina 1438). Neste relatório serão apresentadas as operações que foram movimentadas no período informado, contendo o código da operação, a descrição da mesma, o tipo de lançamento, se calcula PIS/COFINS, o Código da Tabela de Contabilização Diária, Código da Tabela de Contabilização Mensal, se possui um Tabela Padrão de Tributação do ICMS, Se Atualiza ou Não Estoque, e se é uma operação de Entrada ou Saída .
Ao identificar que alguma operação não possua tabela mensal, deve-se acessar a rotina de cadastro de operações (rotina 1010), localizar a operação e clicar no ícone do lápis para edição. Na Aba “Outras Informações” deve-se inserir no campo “Código da tabela de contabilização mensal” uma tabela que possua configuração para contabilizar o estoque. Após realizar este ajuste, deverá ser rodado o processo de contabilização mensal novamente através da rotina 1073, para que o sistema considere a contabilização das movimentações com esta operação.
6 – Conferência do custo das operações movimentadas no período
Para realizar esta conferência deve-se utilizar o relatório de Resumo da movimentação da rotina 1065 comparando com a Contabilização Mensal (rotina 1073).
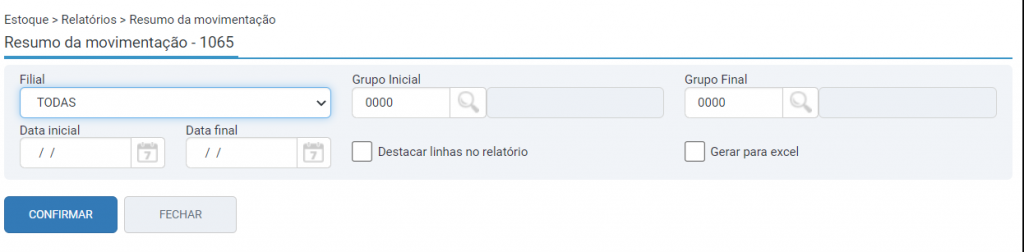
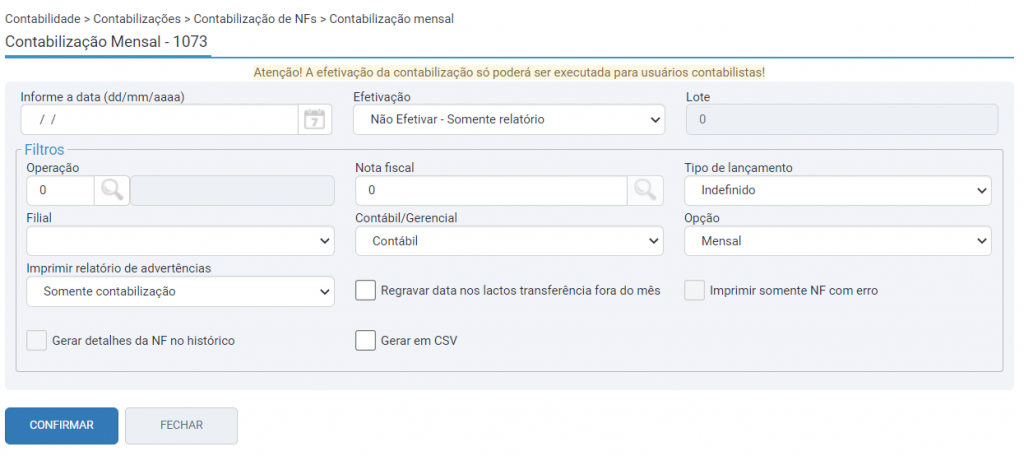
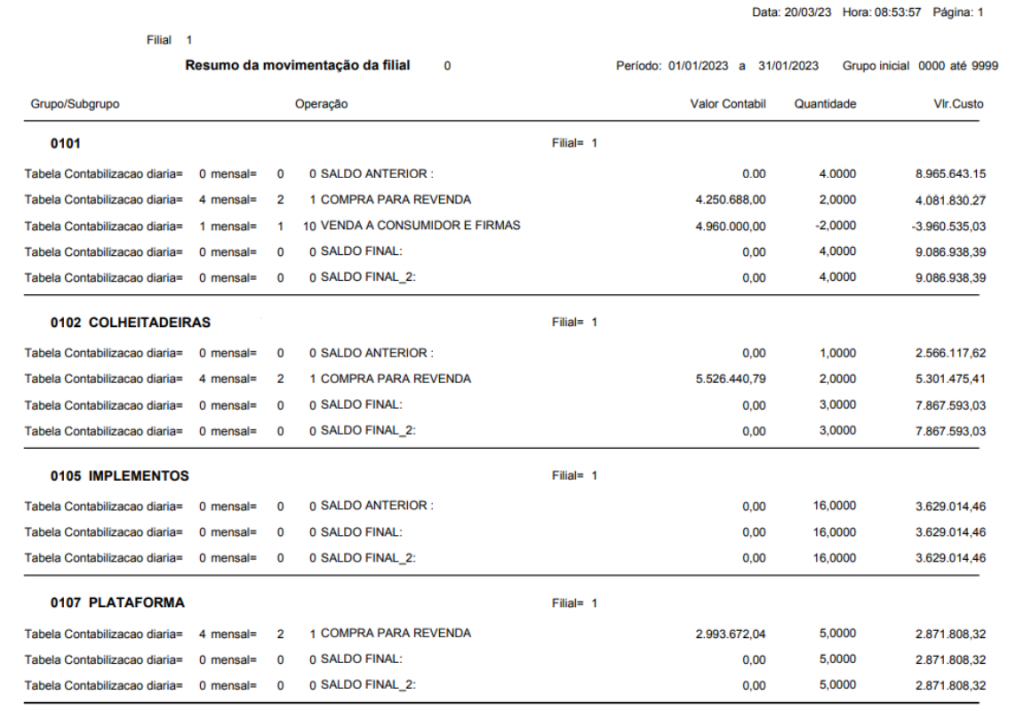
O relatório da rotina 1065, irá trazer as movimentações separadas por Grupo, contendo todas as operações movimentadas no período filtrado, onde a coluna Vlr. Custo deverá ser comparada com as informações apresentadas no relatório da contabilização mensal.
Por exemplo: O grupo 101, para a Operação 1 – Compra pra Revenda, possui um Valor de Custo de 4.081.830,27
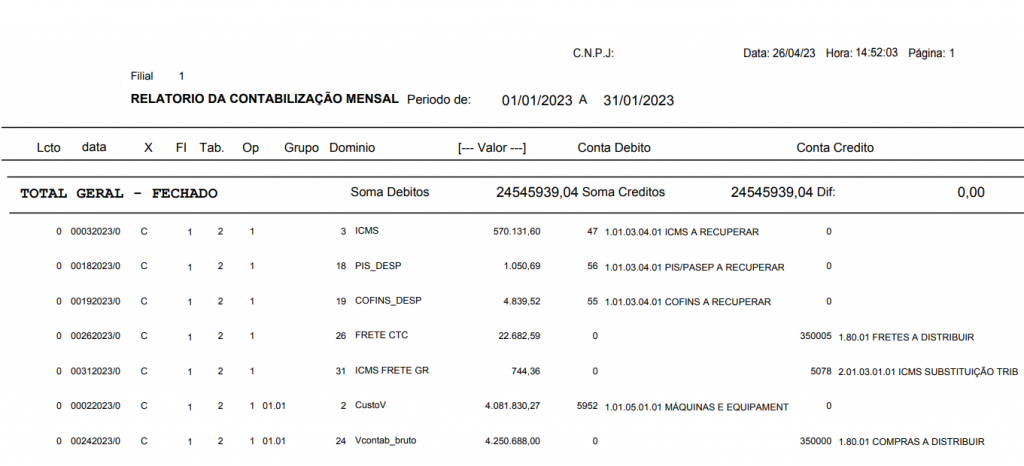
Essa mesma informação precisa estar no relatório da contabilização mensal, que irá trazer a movimentação por Operação, separando cada Grupo.
Dessa forma, a coluna Vlr. Custo da rotina 1065 deve ser o mesmo do Domínio CustoV da rotina 1073.
Usando ainda como exemplo o grupo 101 e operação 1, no relatório da contabilização mensal, também é apresentado o saldo de 4.081.830,27