

Contas Analíticas (10006) – Módulo Patrimonial
Versão 11.004.001
As Contas analíticas do patrimonial são contas de último nível no planos de contas e são utilizadas nos lançamentos de depreciação.
Para configurar as contas contábeis para depreciação deve-se acessar:
Módulo Patrimonial > Cadastros > Contas Analíticas (rotina 10006).
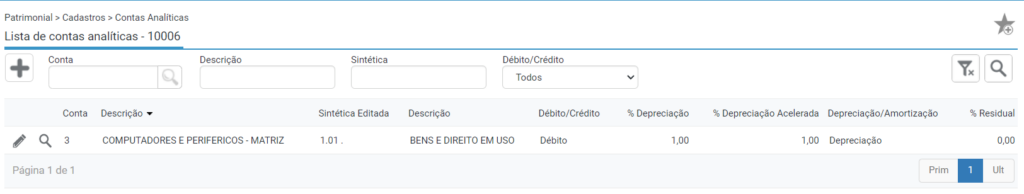
Clique no ícone do “+” para iniciar um novo cadastro.
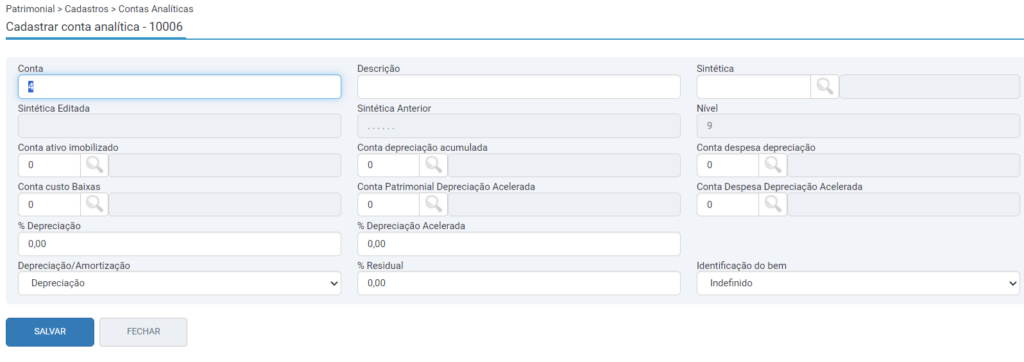
Será aberta uma nova tela, onde deverá ser preenchido os seguintes campos:
- Conta: O sistema irá gerar a informação do código de forma automática.
- Descrição: Deve-se informar a descrição da conta analítica.
- Sintética: Deve-se selecionar a sintética cadastrada através da Lista de Contas Sintéticas (rotina 10017).
- Conta ativo imobilizado: Deve-se informar o código da conta contábil do ativo imobilizado.
- Conta depreciação acumulada: Deve-se informar o código da conta contábil de depreciação acumulada, sendo essa uma conta redutora do ativo.
- Conta despesa depreciação: Deve-se informar o código da conta contábil de despesa de depreciação, sendo essa uma conta de resultado.
- Conta custo baixas: Informe o código da conta de baixa do imobilizado, sendo essa uma conta de resultado.
- Conta Patrimonial Depreciação Acelerada: Informe o código da conta de depreciação acelerada, sendo essa uma conta do ativo.
- Conta Despesa Depreciação Acelerada: Informe o código da conta de despesa com depreciação acelerada, sendo essa uma conta de resultado.
A depreciação acelerada será utilizada quando um item contém um controle de depreciação gerencial com percentual e valor maior que o percentual contábil em si, sendo assim, contabilizado apenas sua diferença (soma de depreciação acelerada da conta – soma de depreciação normal). - % Depreciação: Informar o percentual de depreciação do imobilizado.
- % Depreciação Acelerada: : Informe o percentual de depreciação acelerada do imobilizado.
Caso o % Depreciação e % Depreciação Acelerada estiverem com o mesmo percentual não será contabilizado o % Depreciação Acelerada e não será solicitado o preenchimento dos campos “Conta Patrimonial Depreciação Acelerada” e “Conta Despesa Depreciação Acelerada” no momento da contabilização pois a depreciação acelerada se refere a diferença entre a depreciação menos depreciação acelerada que contabilizará apenas esta diferença. - Depreciação/Amortização: Defina se a conta é :
- Depreciação: A depreciação indica o quanto do valor de um ativo foi utilizado. Alguns exemplos de bens que sofrem Depreciação: Edifícios, Máquinas e Equipamentos, Móveis e Utensílios, Instalações, Veículos e Computadores e Periféricos, entre outros.
- Amortização: A amortização consiste na alocação sistemática do valor amortizável de ativo intangível ao longo da sua vida útil, ou seja, o reconhecimento da perda do valor do ativo ao longo do tempo. Alguns exemplos de ativos que sofrem Amortização: Marcas e Patentes, Softwares e Websites, Direitos Autorais e Tecnologia, entre outros.
- Exaustão: É a redução do valor de investimentos necessários à exploração de recursos minerais ou florestais. À medida que os recursos minerais vão se exaurindo, registra-se na contabilidade, simetricamente conhecida como jazida, a quota de exaustão. Alguns exemplos de bens que sofrem os efeitos da Exaustão: Jazidas de metais (ferro, ouro, alumínio, etc.), Jazidas de rochas, Canaviais ou pastagens e Reservas de petróleo, entre outros.
- % Residual: Informe o percentual residual para o imobilizado. Este percentual será utilizado para informar até qual percentual o item será depreciado. Desta forma, caso o item já tenha chegado ao valor da depreciação acumulada conforme o percentual residual informado, o mesmo irá não irá mais depreciar.
- Identificação do bem: Essa informação é importante de ser preenchida para a geração do registro F120 do EFD Contribuições caso a conta seja de uma operação geradora de créditos com base nos encargos de depreciação e amortização.
As opções disponíveis são: Edificação e benfeitoria em imóveis próprios, Edificação e benfeitoria em imóveis de terceiros, Instalações, Máquinas, Equipamentos, Veículos ou Outros.
Após preencher os dados deve-se clicar no botão “Salvar” para concluir o cadastro.
Importante! Na depreciação dos itens será considerada a conta de despesa de depreciação configurada por hierarquia, sendo primeiro realizada a busca no Cadastro do Centro de Custo (rotina 10013) ou então caso não haja configurado o sistema irá buscar a conta de despesa do Cadastro da Conta Analítica (rotina 10006).
Veja também:
Cálculo da Depreciação (10005)