FISCAL – Cálculo do PIS/COFINS com CST 06 e 07 de itens monofásicos
Versão: 12.007.024
Com as alterações trazidas pela Lei Complementar 224/2025, os itens monofásicos passam a ser tributados com 10% da alíquota padrão.
A Nota Técnica nº 012/2026 estabelece que os Códigos de Situação Tributária (CST) previstos na legislação original de desoneração não devem sofrer alteração nos documentos de saída.
A manutenção dos CSTs 06 (Alíquota Zero) e 07 (Isento) é vital para a rastreabilidade fiscal.
O CST deve permanecer inalterado (06 ou 07) nas seguintes condições:
– Itens sujeitos à Alíquota Zero conforme legislação específica (ex: Adubos, Defensivos).
– Operações amparadas por Isenção.
– Operações que, embora sofram a recomposição de carga pela LC 224/2025, mantêm sua fundamentação legal de origem para fins de relatórios de natureza de receita.
Nos casos de alíquota reduzida ou de redução de base de cálculo, os documentos fiscais já devem ser emitidos de forma a refletir as novas alíquotas e base de cálculo, em conformidade com a LC nº 224, de 2025.
Dessa forma, a escrituração destes documentos fiscais na EFD-Contribuições também refletirá estas novas alíquotas ou base de cálculo.
Os itens permanecem sem direito a crédito, ou seja, terão débito, porém sem direito a compensação de crédito.
Para realizar o cálculo do PIS/COFINS com os CST’s 06 e 07 e a apuração dos valores para o EFD Contribuições, devem-se realizar os seguintes passos:
Tabela de tributação do PIS/COFINS
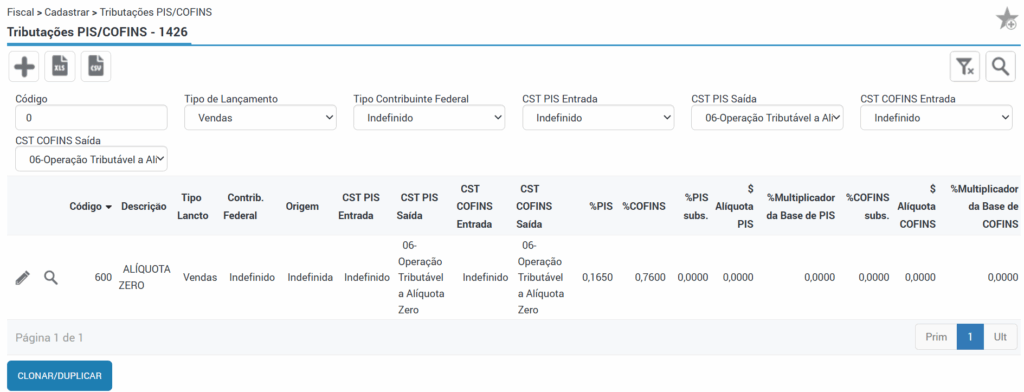
Para configurar a tabela de tributação dos CST’s 06 e 07, vinculadas ao produto e/ou a operação, deve-se acessar:
Módulo Fiscal > Cadastrar > Tributações PIS/COFINS (rotina 1426).
Informe as alíquotas de PIS/COFINS, conforme o regime de tributação da sua empresa.
As alíquotas devem ser 10% da alíquota padrão, sendo:
– Alíquota não cumulativa: 0,165 (PIS) e 0,76 (COFINS)
– Alíquota cumulativa: 0,065 (PIS) e 0,3 (COFINS)
Cálculo do PIS/COFINS
Além da configuração das alíquotas nas tabelas de tributação, as regras já existentes para que o cálculo do PIS/COFINS seja realizado continuam sendo válidas, dessa forma, é necessário que a operação utilizada na emissão das notas esteja configurada para calcular PIS/COFINS (rotina 1010, aba “Configurações”) e o produto também esteja configurado para calcular (rotina 1068, aba “Tributária”).
As regras de cálculo serão válidas para as operações de Vendas e Outras saídas.
Exemplo de cálculo (Alíquota não cumulativa)
Base PIS/COFINS: 2.000,00
Valor PIS: 2.000,00 * 0,165% = 3,30
Valor COFINS: 2.000,00 * 0,76% = 15,20
Exemplo de cálculo (Alíquota cumulativa)
Base PIS/COFINS: 2.000,00
Valor PIS: 2.000,00 * 0,065% = 1,30
Valor COFINS: 2.000,00 * 0,3% = 6,00
Como a nova alíquota de PIS/COFINS é muito baixa, caso o valor for muito baixo, será atribuido 0,01 se possuir base de cálculo.
Mesmo que os valores de PIS/COFINS tributados com CST 06 e 07 não sejam destacados, os totais e os valores dos itens poderão ser consultados nos dados gerais da nota fiscal, para isso, deve-se acessar:
Módulo Fiscal > Notas Fiscais > Consultar Notas Fiscais (rotina 1057).
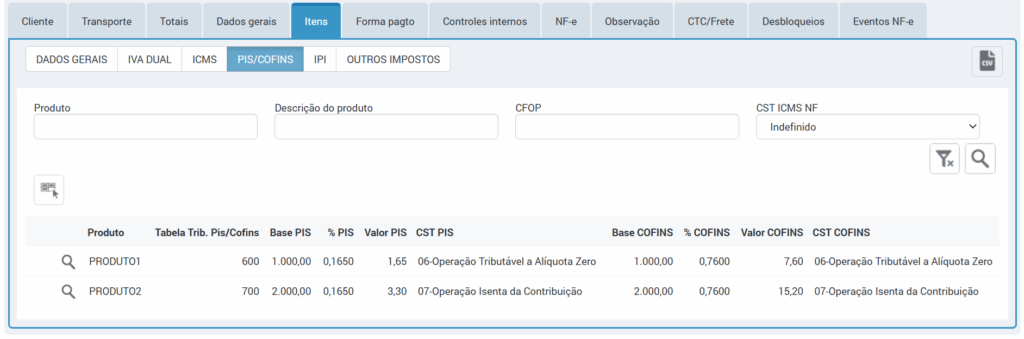
Caso a nota de venda/outras saídas possua valor de PIS/COFINS para o CST 06 ou 07 e esta for devolvida, os valores de PIS/COFINS na devolução serão zerados, pois a alteração contempla apenas as operações de venda e outras saídas.
XML
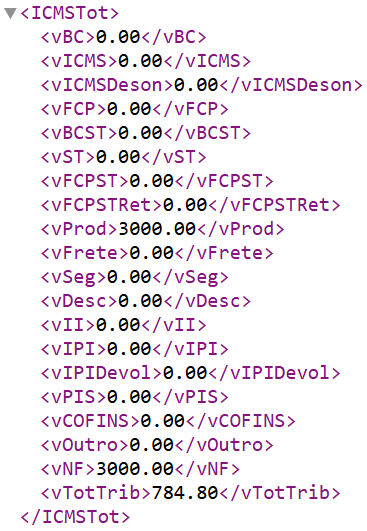
No grupo de totais e no grupo dos itens do XML não serão gerados os valores de PIS/COFINS quando o CST for 06 ou 07.
Na tag infAdFisco será gerada a observação “Operação sujeita à redução linear de benefícios da LC 224/2025” quando a nota possuir itens com CST 06 e 07 e valor de PIS/COFINS.
Na DANFE a observação “Operação sujeita à redução linear de benefícios da LC 224/2025” será apresentada nos dados adicionais.
Exemplo do grupo dos itens com CST 06
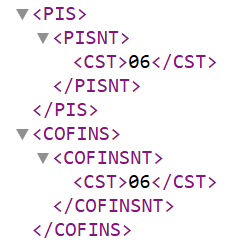
Exemplo do grupo dos totais
Apuração do PIS/COFINS
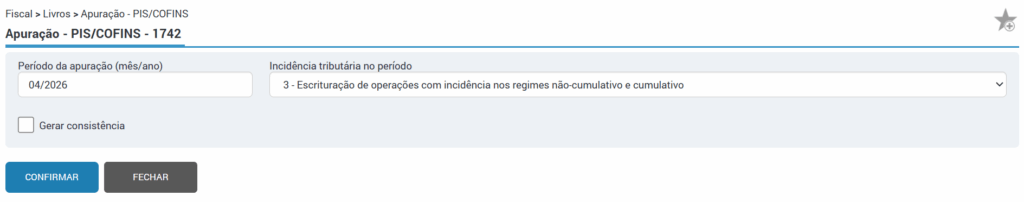
Para realizar a apuração do PIS/COFINS, deve-se acessar:
Módulo Fiscal > Livros > Apuração – PIS/COFINS (rotina 1742).
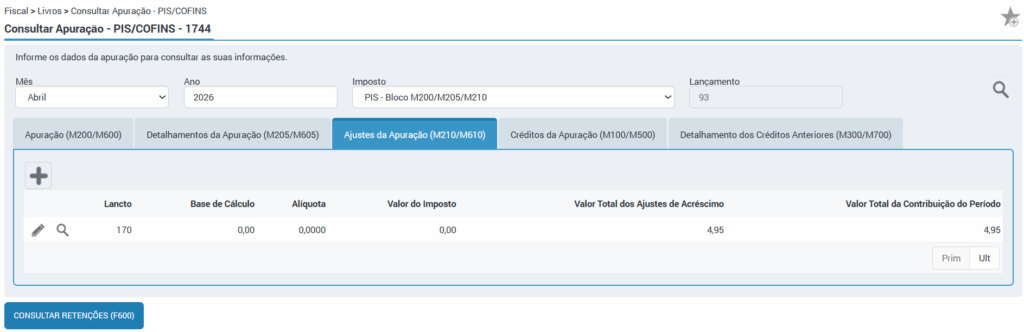
Após realizar o cálculo, para a conferência dos valores da apuração, deve-se acessar:
Módulo Fiscal > Livros > Consultar Apuração – PIS/COFINS (rotina 1744).
Os valores referentes ao PIS/COFINS com CST 06 e 07, serão apresentados nos seguintes registros:
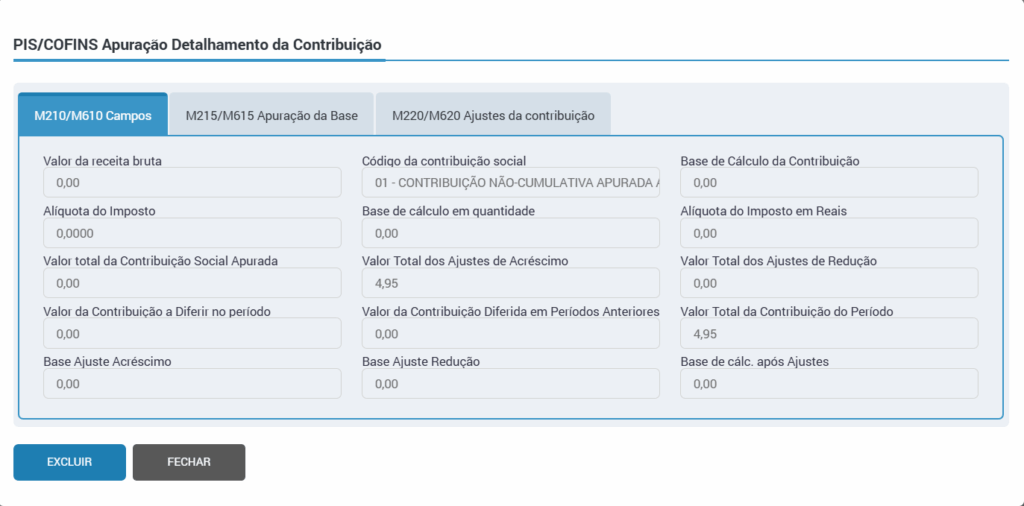
Ajustes da Apuração (M210/M610)
Será gerado o registro para a alíquota não cumulativa de 0,165 (PIS) e 0,76 (COFINS) e cumulativa de 0,065 (PIS) e 0,3 (COFINS).
Estes registros serão gerados sem base de cálculo, alíquota e valor.
Será gerado apenas o valor nos campos “Valor total dos ajustes de acréscimo” e “Valor Total da Contribuição do Período”. Estes valores irão refletir nos totais da contribuição nos registros M200 e M600.
Quando a nota possuir devolução total no mesmo período, o valor da venda não será apurado.
Na devolução parcial no mesmo período, será buscada a quantidade restante dos itens para a apuração.
⚠️ Importante! A busca é feita pelo código do produto e preço unitário. Dessa forma, orienta-se que não seja utilizado o mesmo código de produto alocado duas vezes na nota, pois, se possuir um mesmo produto alocado duas vezes com o mesmo preço unitário o sistema não vai saber qual buscar e irá pegar aleatoriamente para a apuração.
Ajustes da contribuição (M220/M620)
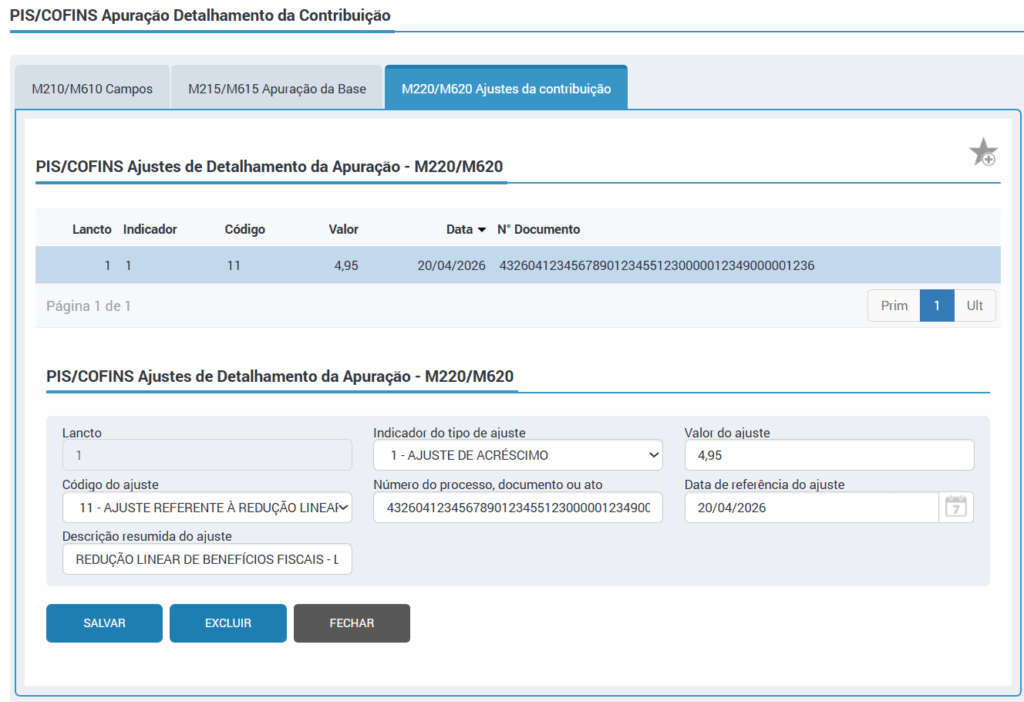
Para cada M210/M610 referente a esse ajuste, será gerado um registro M220/M620 para cada nota que possuir valor de PIS/COFINS com os CST’s 06 e 07 e que não tenha devolução no período.
Este registro será gerado da seguinte forma:
- Indicador: 1 – Ajuste de acréscimo
- Valor do ajuste: Valor do PIS/COFINS tributado com CST 06 ou 07
- Código do ajuste: 11 – Ajuste referente à redução linear dos incentivos e benefícios de natureza tributária, financeira ou creditícia – alíquota zero
- Número do documento: Chave da NF-e
- Descrição resumida do ajuste: REDUÇÃO LINEAR DE BENEFÍCIOS FISCAIS – LC 224/2025
- Data de referencia do ajuste: Data da nota fiscal
EFD Contribuições
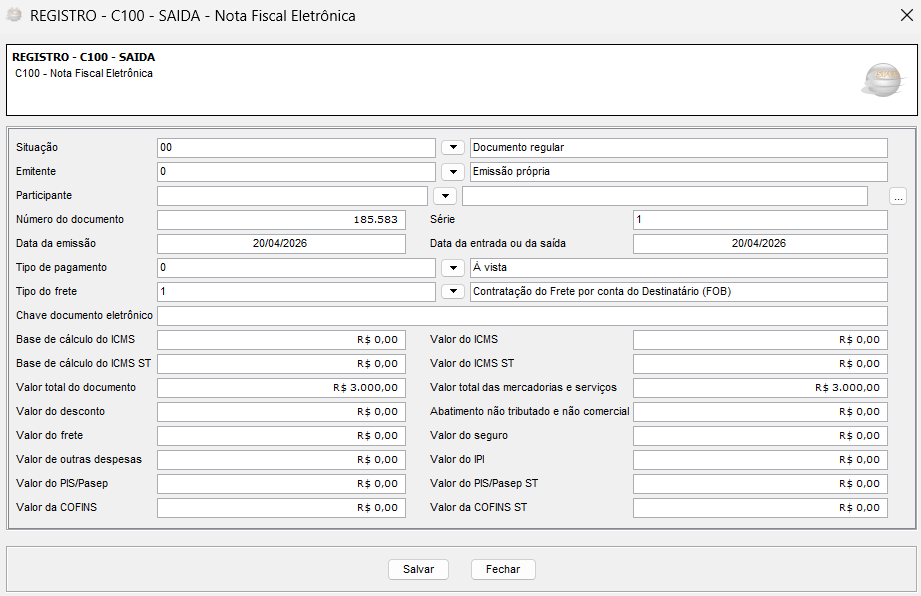
No arquivo EFD Contribuições, gerado através da rotina 6073 (Módulo Fiscal > Arquivo Digital > Federal > SPED – EFD PIS/COFINS), os registros serão apresentados da seguinte forma:
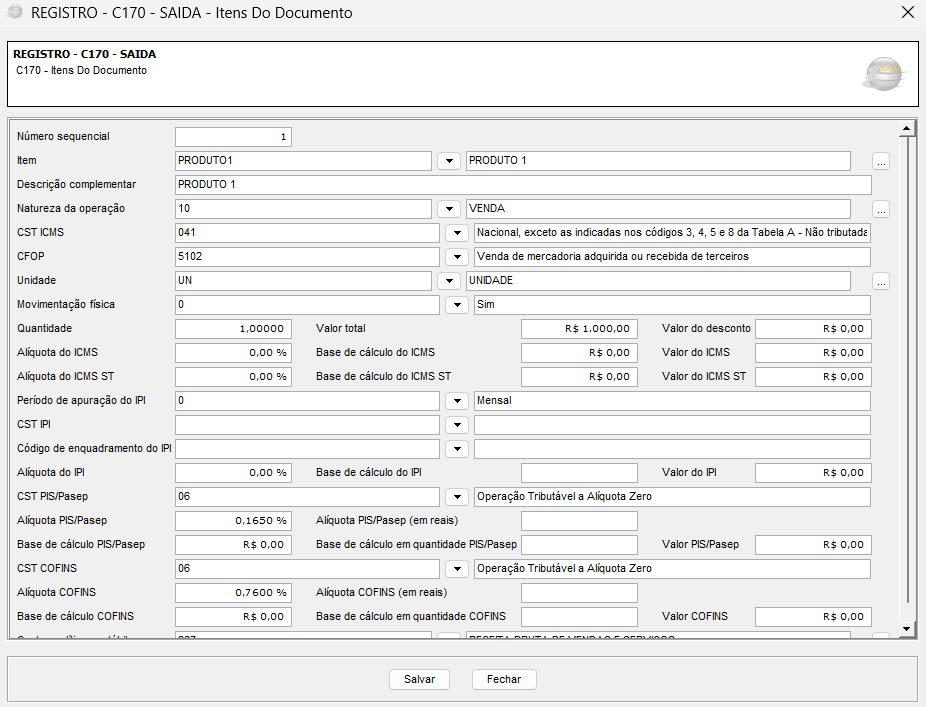
- Os registros C100 e C170 serão gerados com a base e valor do PIS/COFINS zerados, pois não sofreram alterações.
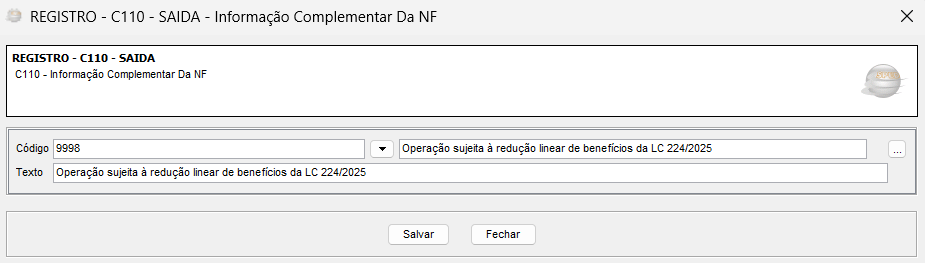
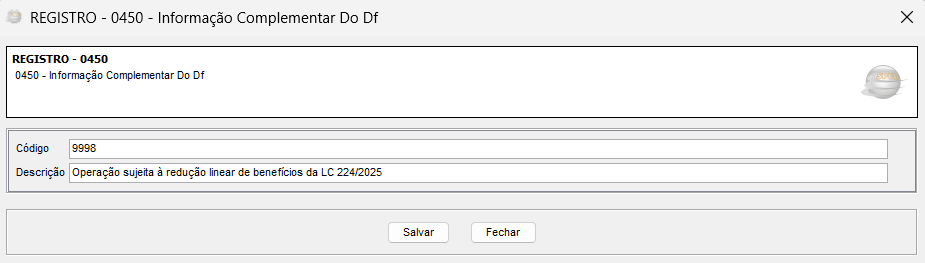
- Os registros 0450 e C110 serão gerados com a observação “Operação sujeita à redução linear de benefícios da LC 224/2025”.
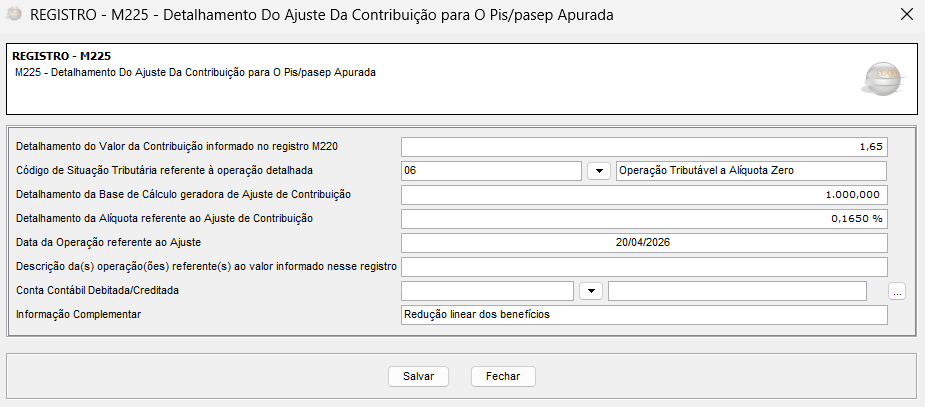
- Os registros M225/M625 serão gerados detalhando os registros M220/M620 referentes aos ajustes.
– Detalhamento do valor da contribuição informado no registro M220: Valor informado no campo 03 (VL_AJ) do registro M220.
– Código de Situação Tributária referente à operação detalhada: CST do PIS/COFINS
– Detalhamento da base de cálculo geradora de ajuste de contribuição: Valor da base de cálculo do ajuste.
– Detalhamento da alíquota referente ao ajuste de contribuição: Alíquota do PIS/COFINS.
– Data da operação referente ao ajuste: Data da nota fiscal.
– Descrição da operação referente ao valor informado nesse registro: Chave da NF-e.
– Informação complementar: Redução linear dos benefícios.