

FISCAL – Como aproveitar o Crédito de ICMS de Empresa Optante do Simples Nacional?
Versão 10.003.010 Autora: Luciane Denise Velasques
DÚVIDA
Como aproveitar o Crédito de ICMS de Empresa Optante do Simples Nacional?
SOLUÇÃO
De acordo com a Lei Complementar 123/2006, as pessoas jurídicas e aquelas a elas equiparadas pela legislação tributária, não optantes pelo Simples Nacional, terão direito a crédito correspondente ao ICMS incidente sobre as suas aquisições de mercadorias de ME ou EPP optante pelo Simples Nacional.
Cada Estado possui sua regra interna sobre o aproveitamento desse crédito e suas formas de apresentação dos arquivos fiscais.
Para isso temos um parâmetro, onde cada empresa poderá definir a forma que melhor se enquadra a sua necessidade. Essa configuração está apresentada na rotina 2779 (Módulo Fiscal > Relatórios > Relatório de Diferencial de Alíquota > Campo “Utilizar créditos decorrentes de NF de fornecedores do Simples Nacional”).
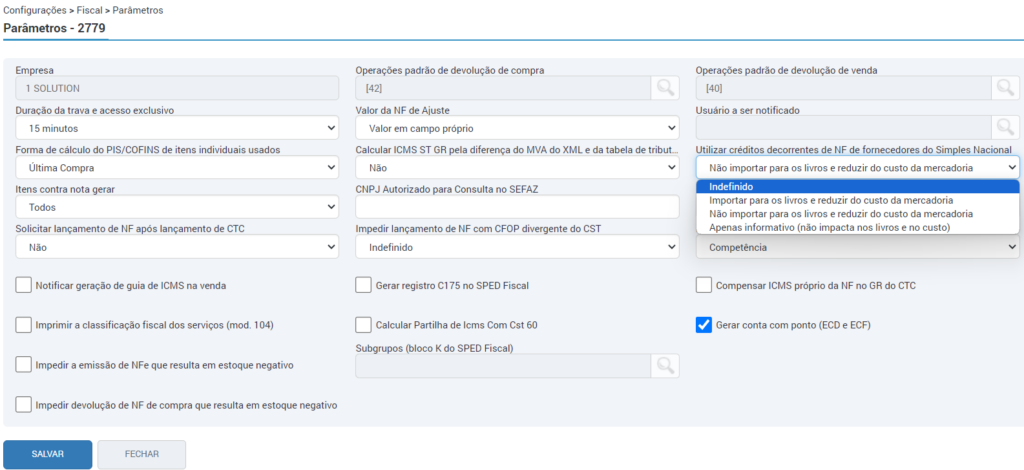
Segue abaixo explicação de cada uma das três opções:
- Importar para os livros e reduzir do custo da mercadoria: Nesta opção as notas de fornecedores optantes do Simples Nacional serão creditadas normalmente em seu movimento conforme os dados do xml e/ou configuração da tabela de tributação, será abatido do custo bruto da mercadoria, assim como será importado nota a nota para os livros fiscais;
- Não importar para os livros e reduzir do custo da mercadoria: Nessa opção o valor de ICMS da nota de compra de fornecedor do simples nacional não é levado para a apuração de ICMS e deve ser inserido na forma de ajuste, manualmente. Normalmente os Estados que definem essa forma de aproveitamento de crédito, exigem a entrega dos registros C195 e C197. Esse processo de envio desses registros complementares poderá ser efetuado através da rotina 2917 (Módulo Fiscal > Processamentos > Observações Fiscais > Observações Fiscais (ICMS Simples Nacional)). Desta forma, como essa movimentação gerou um crédito da mesma forma, porém como forma de ajuste, o valor desse ICMS é abatido do custo bruto da mercadoria.
- Apenas informativo (não impacta nos livros e no custo): Nessa opção o valor de ICMS de notas de compra de fornecedor do simples nacional não é levado para a apuração e também não é considerado na formação do custo do produto. Como o próprio nome da configuração já diz, é apenas informativo.