REFORMA – Cálculo de diferimento com redução do IBS/CBS
Versão: 12.007.004
Algumas mercadorias estão sujeitas ao Diferimento com Redução do IBS e CBS, envolvendo o CST 515. Desta forma, o cálculo irá ocorrer quando o CST possuir indicador de diferimento, alíquota efetiva, percentual de diferimento e ter calculado IBS e CBS.
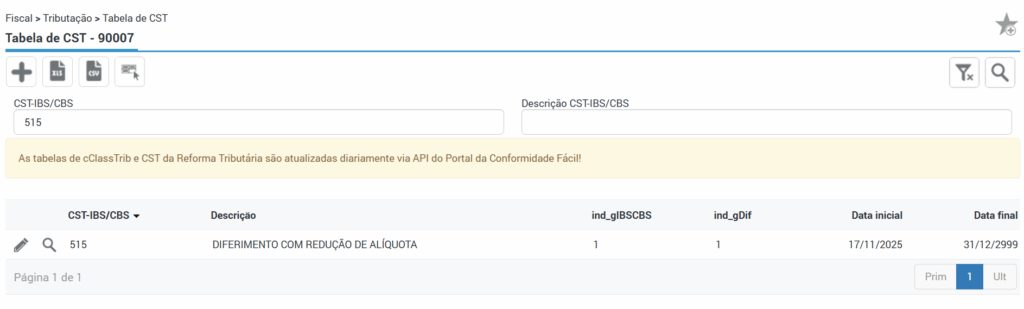
O percentual de IBS e CBS será pela diferença do percentual de redução, ou seja, será a diferença de 100 pelo percentual de diferimento. Por exemplo, se possuir 60% de redução de alíquota, o percentual de diferimento será de 40%.
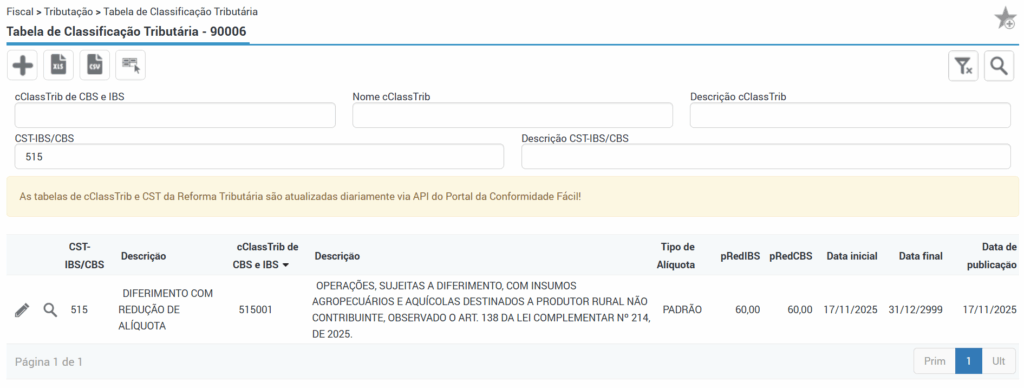
O cálculo do diferimento será a base de cálculo multiplicado pela alíquota efetiva multiplicado pelo percentual de diferimento:
ValorDiverimento = BaseCalculoIbsCbs * (AliquotaEfetiva / 100) * (PercentualDiferimento / 100).
O valor do IBS/CBS será o valor calculado menos o valor do diferimento.
Exemplo:
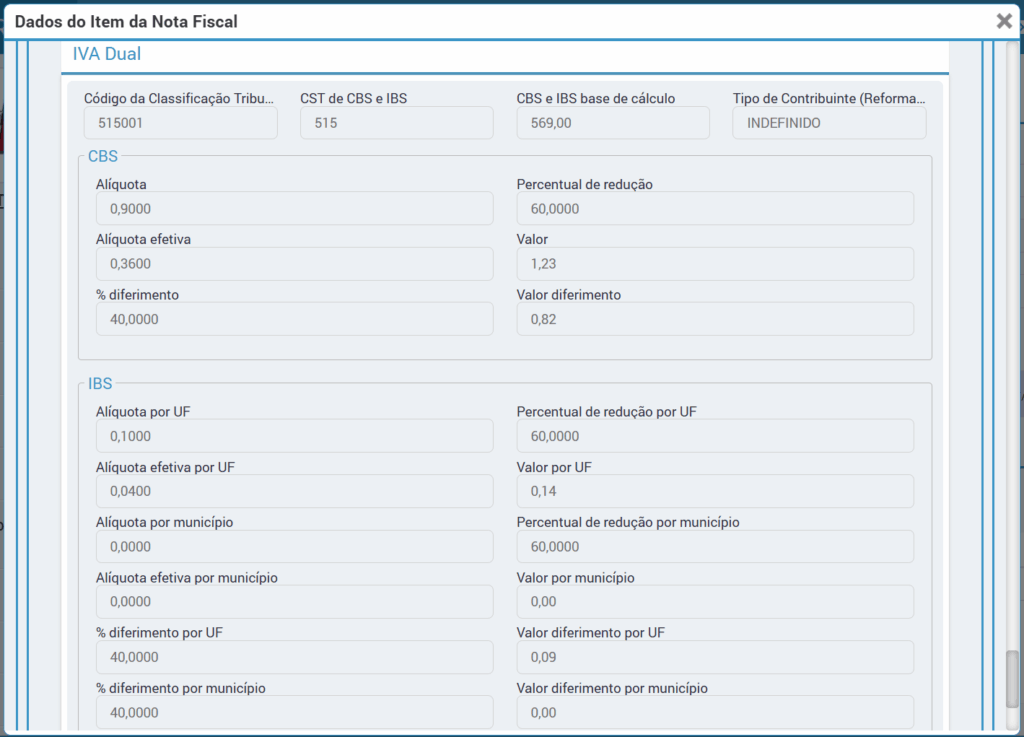
Dados do IVA DUAL
CST: 515
Classificação tributária: 515001
Redução da base: 60%
Percentual diferimento: 40% (100 – 60)
Base de cálculo: 569,00
Cálculo CBS
Alíquota CBS: 0,9%
Alíquota efetiva: 0,9 – 60% = 0,36%
Diferimento CBS: 569,00 * 40% = 227,60 * 0,36% = 0,82
Valor CBS: 569,00 x 0,36% = 2,05 – 0,82 = 1,23
Cálculo IBS UF
Alíquota IBS UF: 0,1%
Alíquota efetiva: 0,1 – 60% = 0,04%
Diferimento IBS UF: 569,00 * 40% = 227,60 * 0,04% = 0,09
Valor IBS UF: 569,00 x 0,04% = 0,23 – 0,09 = 0,14